جارٍ البحث…
العربية
العربيةעבריתEnglish
العربية
العربيةעבריתEnglish
يمكن للإدارة المصرفية السليمة أن توفر عليكم آلاف الشواكل وتساعدكم على التحكم بأموالكم بصورة أفضل. في هذا الفصل، سنتعلم كيفية اختيار الحساب والخدمات الملائمة، وتقليل العمولات، واستخدام الائتمان دون الوقوع في الديون، ومتابعة النفقات، وفهم كشوف الحساب، والحذر من عمليات الاحتيال، والعثور على الأموال المنسية، وإدارة برنامج «توفير لكل طفل» بصورة سليمة.
كيف تختارون بشكل صحيح وتوفرون آلاف الشواكل؟
كيف تتوقف عن الدفع بلا داعٍ؟
كيف تستخدمونها بشكل صحيح وتتجنبون الفخاخ؟
كيف تخرجون من فخ الدين الصامت
أدوات تساعدكم على متابعة المال، ورصد التجاوزات، وإدارة الميزانية بسهولة وذكاء.
كيف تفهمون الصورة الحقيقية لأموالكم؟
كيف تتجنبون الوقوع في الفخ
كيف تجدون أموالًا نسيتموها؟
كل ما ينبغي معرفته عن برنامج ادخار الطفل
كل الأدلةهذا المقال مخصص أساسًا لمن يدير محفظته الاستثمارية بنفسه، مثلًا عبر حساب تداول مستقل لدى بنك أو شركة استثمار، ويشتري بنفسه صناديق متداولة (ETFs)، أو صناديق تتبع، أو أسهمًا أو سندات.
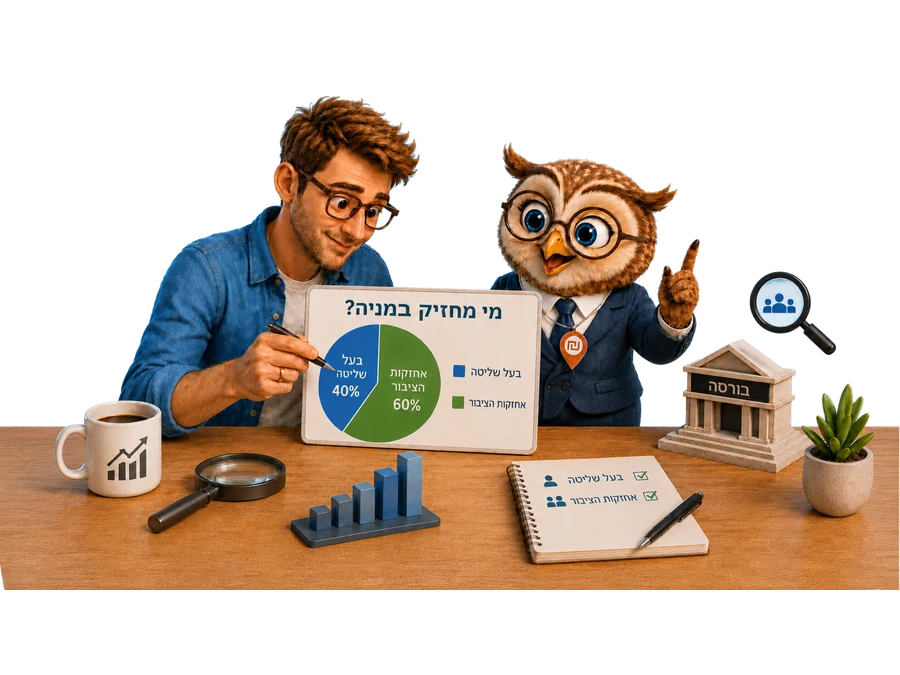
عندما نقول إن سهمًا «متداول في البورصة»، يسهل الاعتقاد بأن جميع أسهم الشركة تتحرك بحرية في السوق وأن أي شخص يستطيع الشراء أو البيع في أي وقت. لكن الواقع مختلف تمامًا.
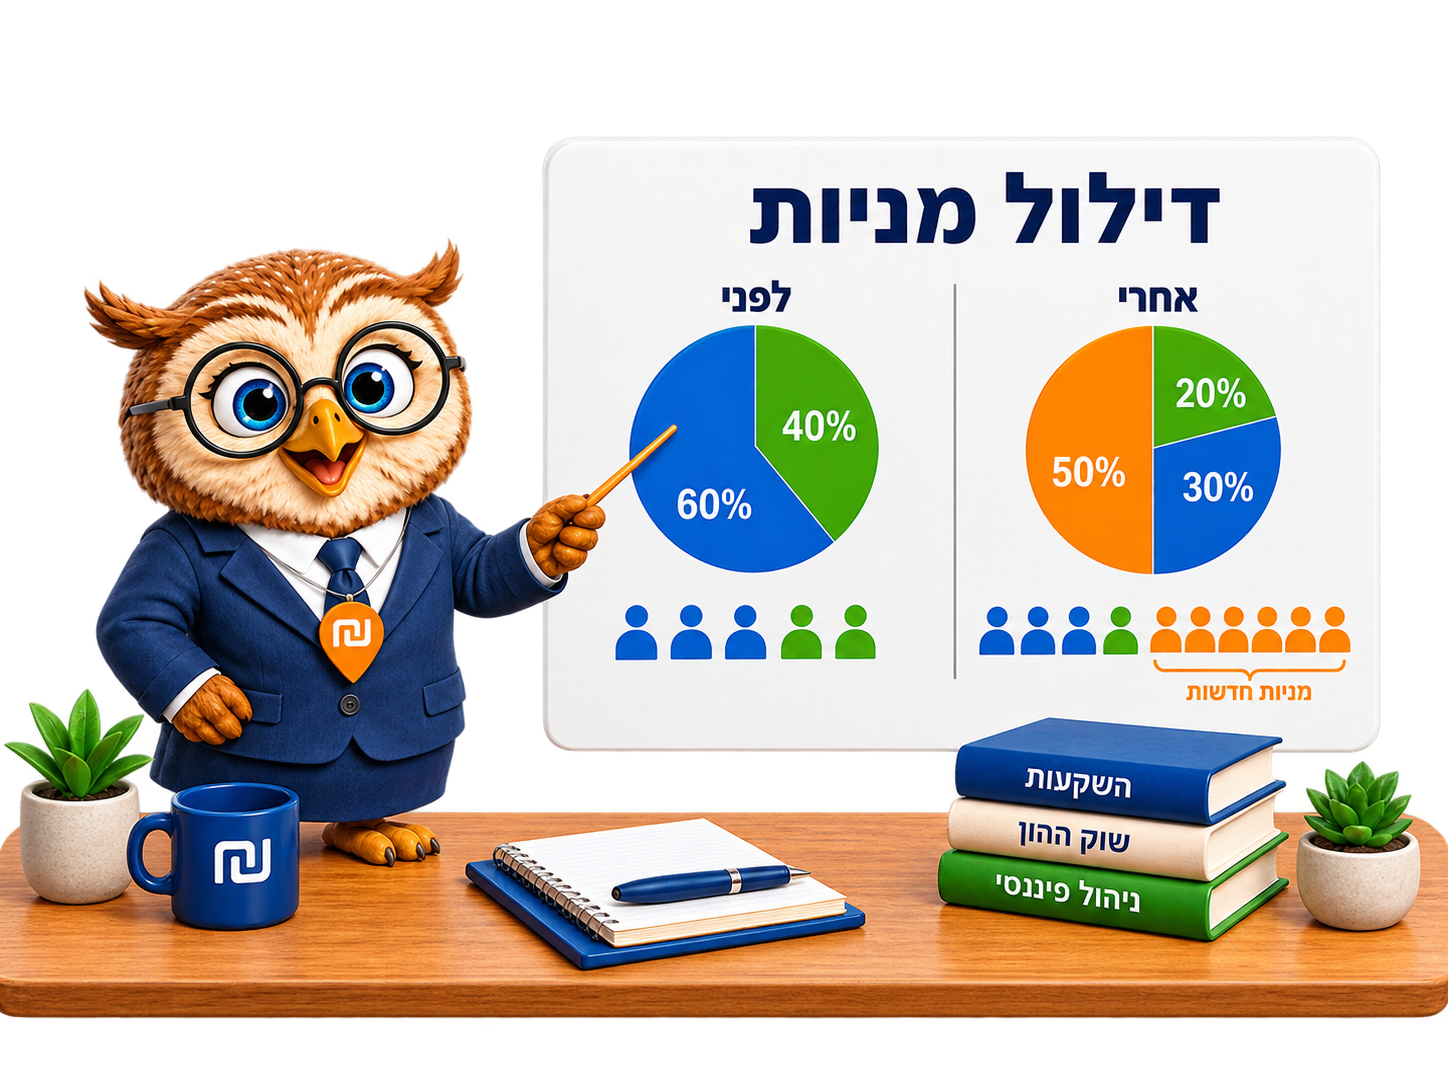
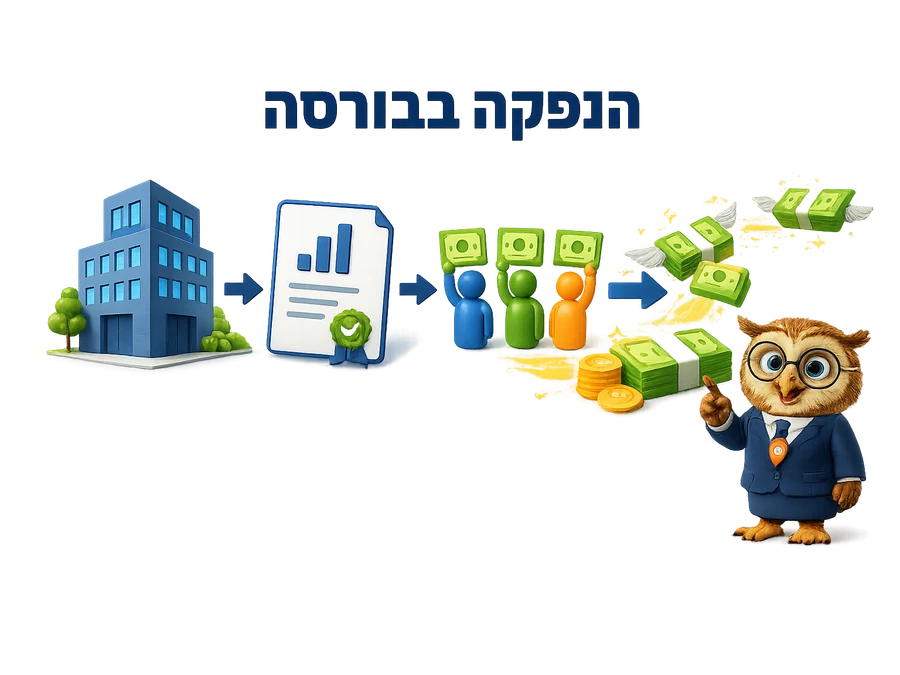
يمكن للشركة المدرجة جمع الأموال بعدة طرق: الحصول على قرض، أو إصدار سندات، أو إصدار أسهم جديدة.
الشركة التي تريد النمو أو التوسع أو تطوير منتجات جديدة تحتاج إلى عنصر أساسي: المال. أحياناً يأتي كقرض من البنك، وأحياناً من مستثمرين خاصين، كصناديق رأس المال الجريء أو المستثمرين الملائكيين، وأحياناً من الجمهور عبر البورصة.