جارٍ البحث…
العربية
العربيةעבריתEnglish
العربية
العربيةעבריתEnglish
القرض أداة مالية تتيح سد الفجوات، وتمويل الأهداف الكبيرة، والحصول اليوم على أموال تُسدّد مستقبلًا. يقدّم المُقرض المبلغ ويتقاضى فائدة عليه، ويلتزم المقترض بسداد أصل القرض والفائدة خلال مدة محددة مسبقًا، عادةً على أقساط شهرية. ويمكن أن يساعد الاستخدام السليم للقرض على التقدم، لكن من المهم فهم تكلفته الكاملة والقدرة على سداده قبل الالتزام به.
أساسيات القرض: أصل القرض، الفائدة، طرق السداد وأنواع الفائدة.
السحب على المكشوف والكريديت والائتمان المتجدد: ديون يومية ينبغي معرفتها.
قروض غير مصرفية، وP2P، وقروض مقابل كيرن هشتلموت (קרן השתלמות) والمعاش التقاعدي.
كيف يُحدَّد التصنيف الائتماني ويُستخدم لخفض الفائدة.
هذا المقال مخصص أساسًا لمن يدير محفظته الاستثمارية بنفسه، مثلًا عبر حساب تداول مستقل لدى بنك أو شركة استثمار، ويشتري بنفسه صناديق متداولة (ETFs)، أو صناديق تتبع، أو أسهمًا أو سندات.
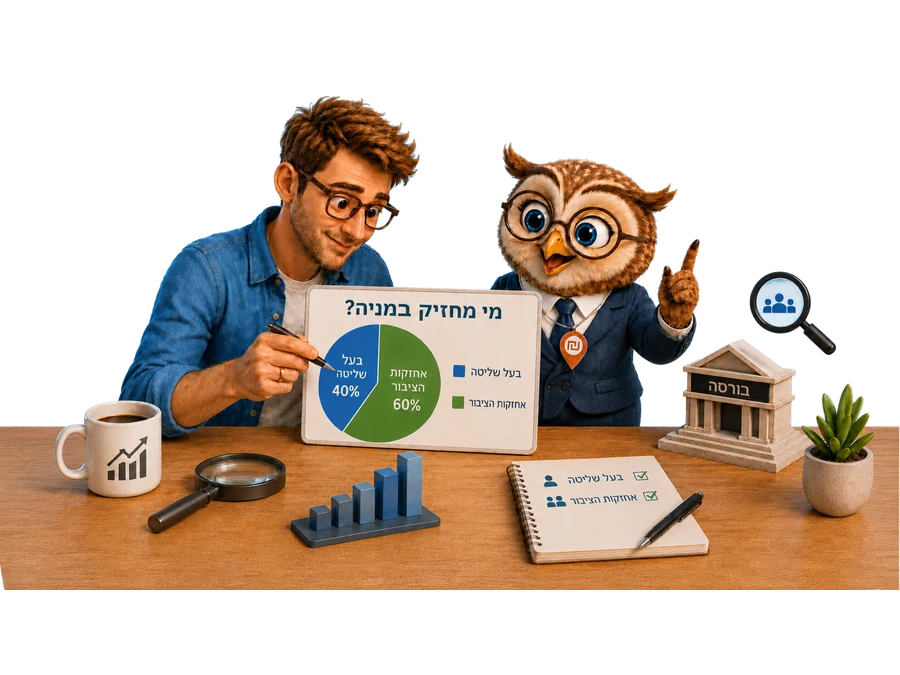
عندما نقول إن سهمًا «متداول في البورصة»، يسهل الاعتقاد بأن جميع أسهم الشركة تتحرك بحرية في السوق وأن أي شخص يستطيع الشراء أو البيع في أي وقت. لكن الواقع مختلف تمامًا.
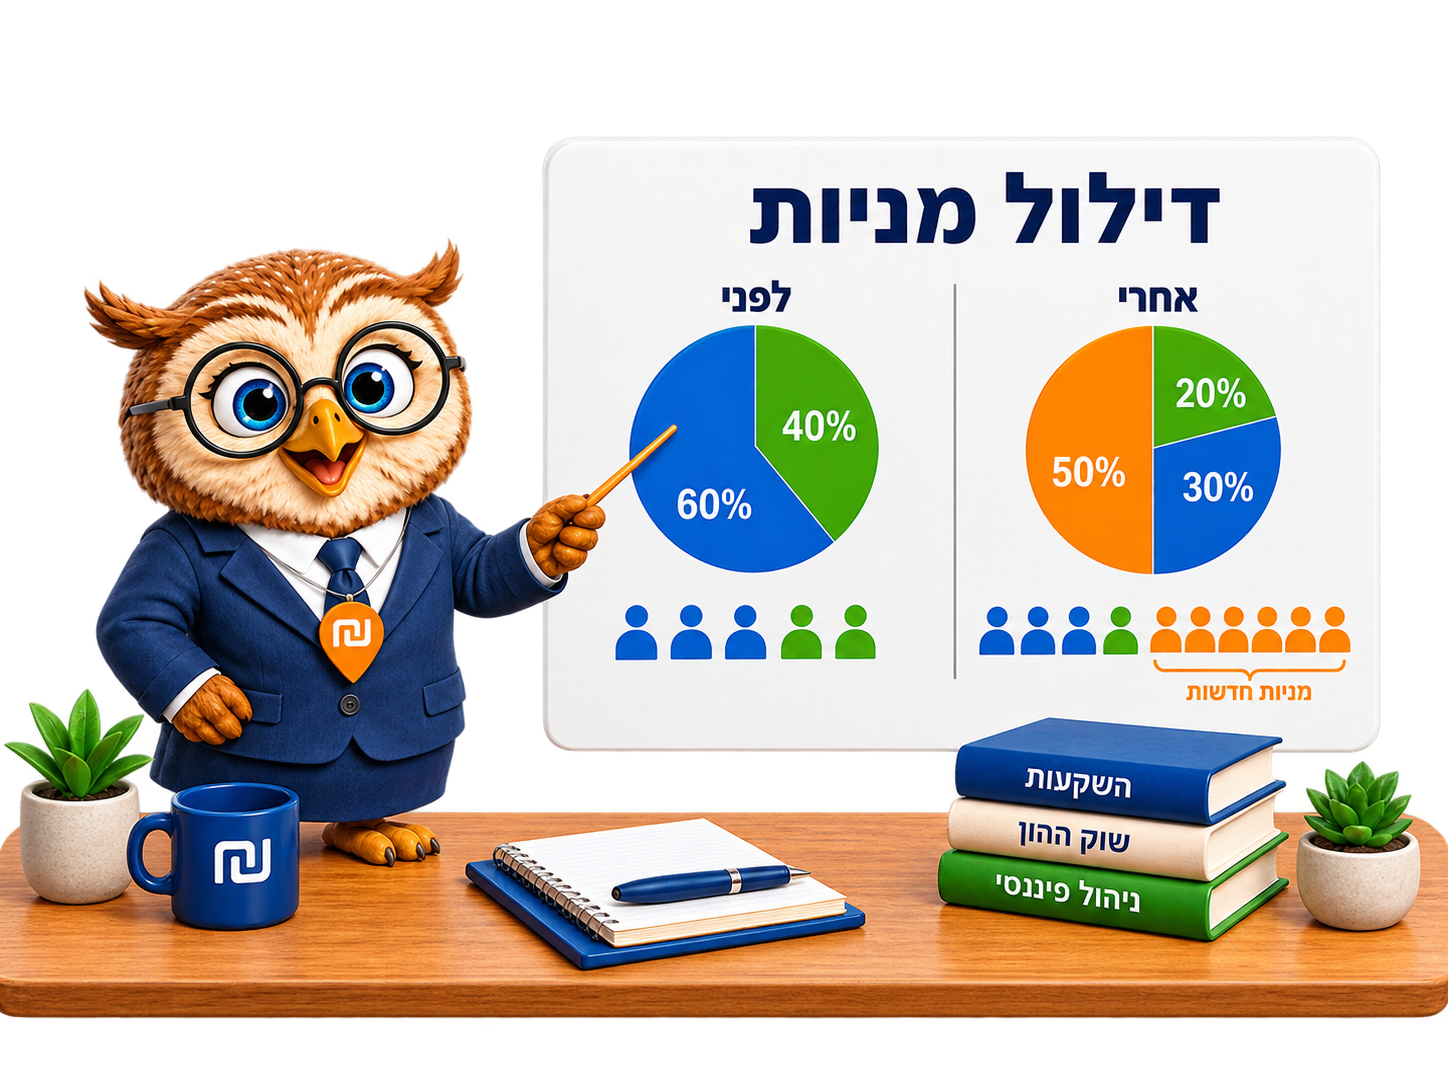
يمكن للشركة المدرجة جمع الأموال بعدة طرق: الحصول على قرض، أو إصدار سندات، أو إصدار أسهم جديدة.
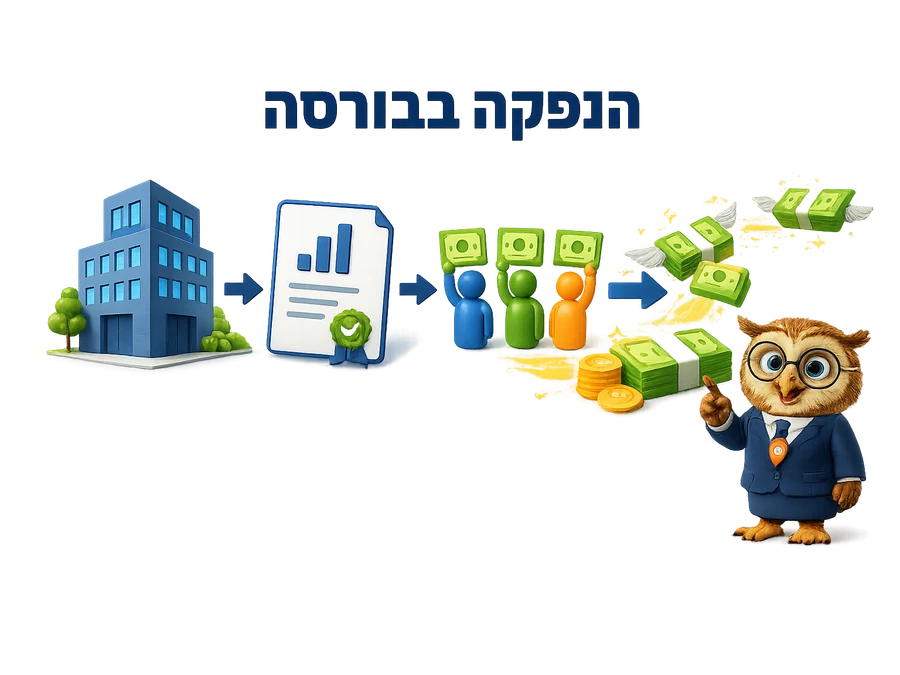
الشركة التي تريد النمو أو التوسع أو تطوير منتجات جديدة تحتاج إلى عنصر أساسي: المال. أحياناً يأتي كقرض من البنك، وأحياناً من مستثمرين خاصين، كصناديق رأس المال الجريء أو المستثمرين الملائكيين، وأحياناً من الجمهور عبر البورصة.