جارٍ البحث…
العربية
العربيةעבריתEnglish
العربية
العربيةעבריתEnglish
كيف تضمنون مستقبلكم المالي؟ التقاعد ليس مجرد «مال لسن 67 عامًا»، بل هو الأمان المالي لكم ولعائلتكم على مدى عقود. في هذا الفصل، سنبسّط المفاهيم التي قد تبدو مخيفة، ونفهم أين تذهب الأموال كل شهر، وكيف يمكن لقرارات صغيرة تتخذونها اليوم — عند اختيار المسار أو رسوم الإدارة — أن تساوي مئات آلاف الشواكل عند التقاعد.
سنتعرف إلى الجهات التي تدير الأموال، ونفهم كيف تتراكم وتُستثمر من أجلكم.
نتعرّف إلى الفروق بين منتجات التقاعد ومبالغ إيداع الموظف وصاحب العمل.
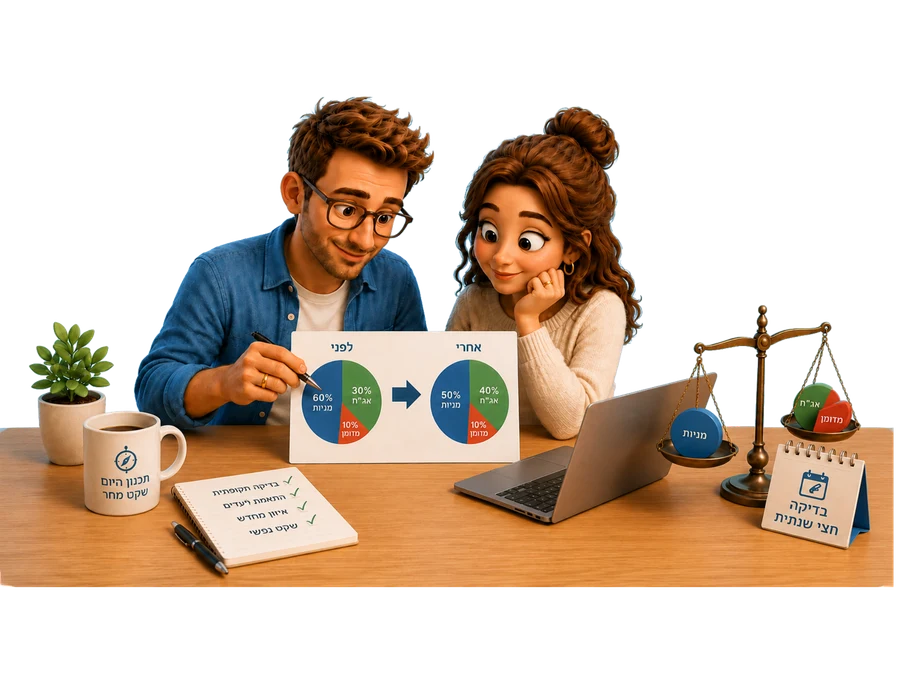
نصائح لإدارة المعاش التقاعدي منذ بدء العمل وملاءمة التغطية التأمينية.
سنتعرّف على هامسليكا هابينسيونيت (המסלקה הפנסיונית)، ونبحث عن الأموال المفقودة، ونتحقق من إدارة مدخراتكم على نحو صحيح.
نتعرف إلى مزايا كيرن هشتلموت (קרן השתלמות) وكيفية تعظيم مزاياها الضريبية.
التقاعد - 5 أدلة ذهبية للسنوات الذهبية
كل الأدلةهذا المقال مخصص أساسًا لمن يدير محفظته الاستثمارية بنفسه، مثلًا عبر حساب تداول مستقل لدى بنك أو شركة استثمار، ويشتري بنفسه صناديق متداولة (ETFs)، أو صناديق تتبع، أو أسهمًا أو سندات.
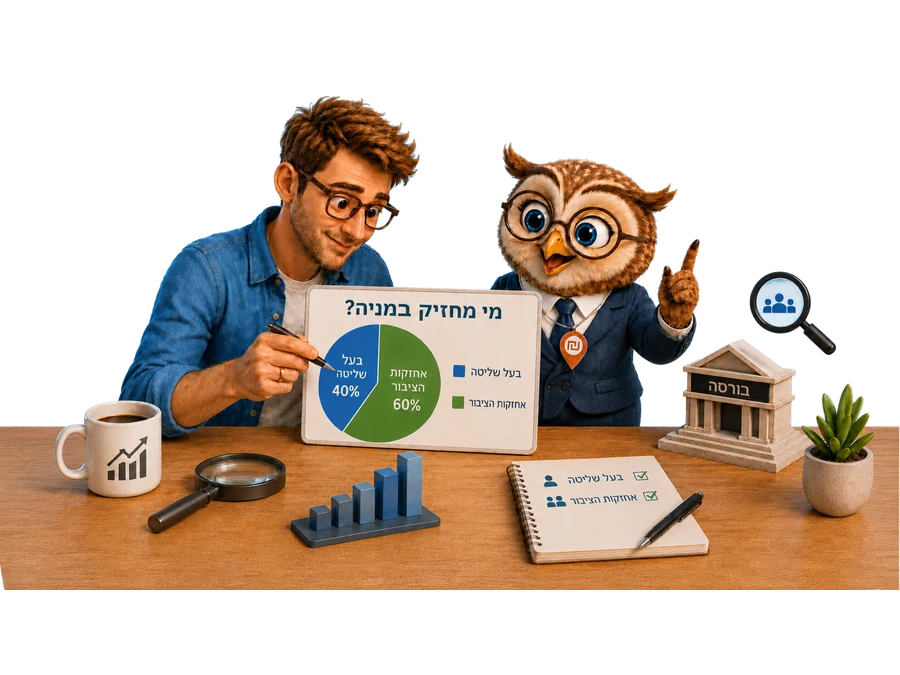
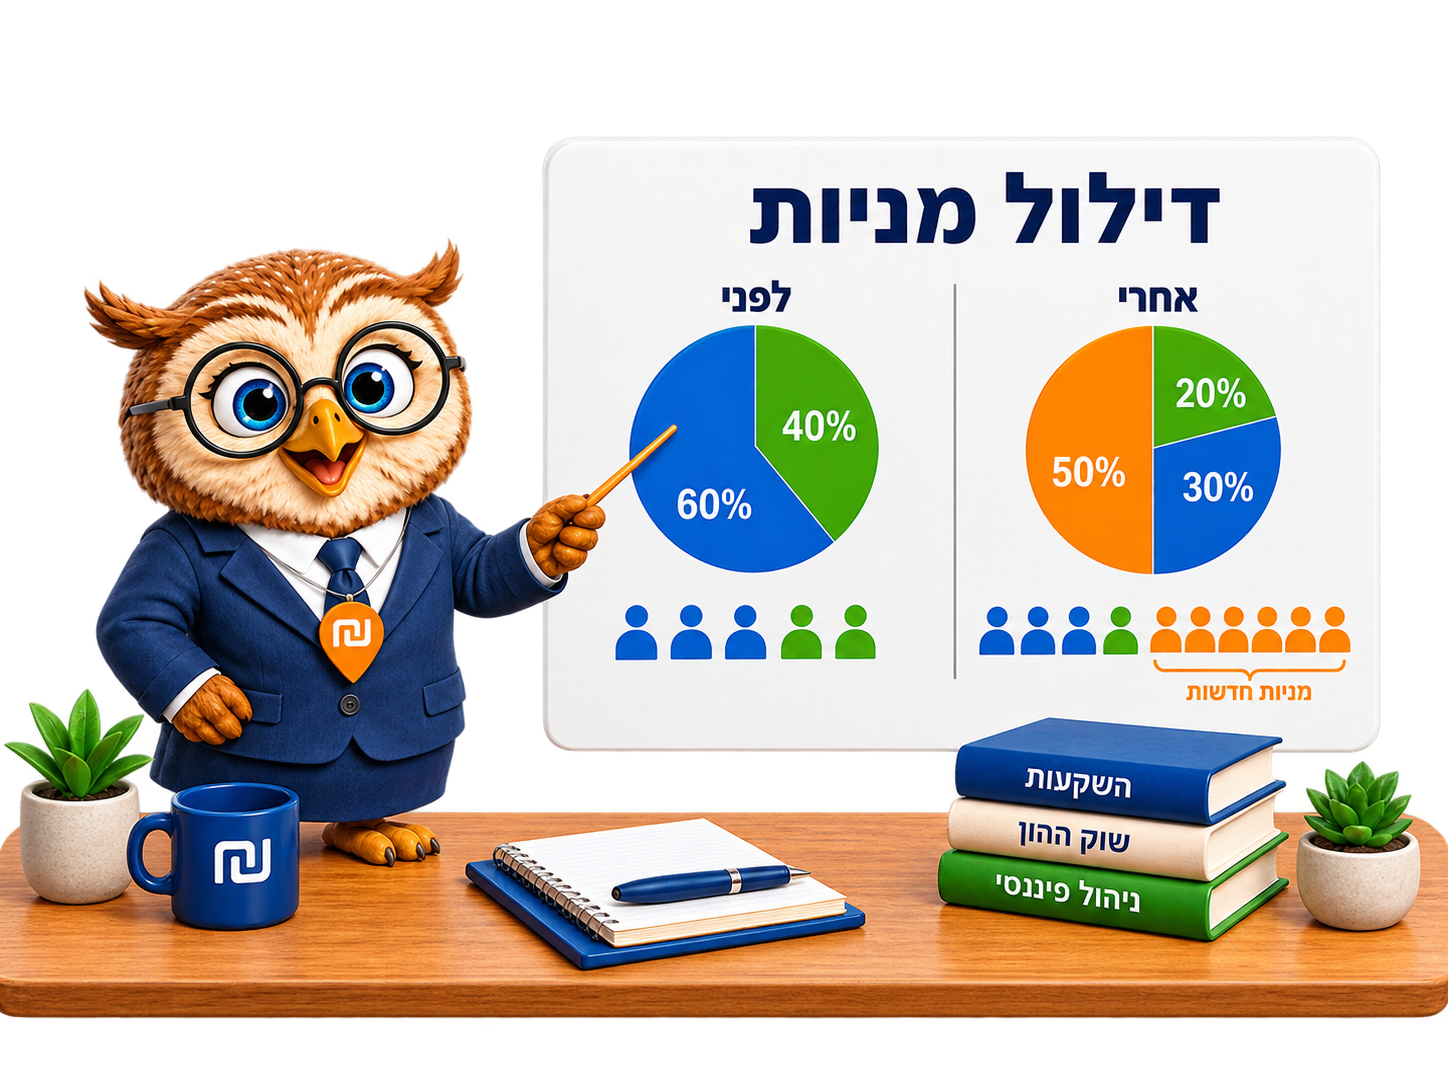
عندما نقول إن سهمًا «متداول في البورصة»، يسهل الاعتقاد بأن جميع أسهم الشركة تتحرك بحرية في السوق وأن أي شخص يستطيع الشراء أو البيع في أي وقت. لكن الواقع مختلف تمامًا.
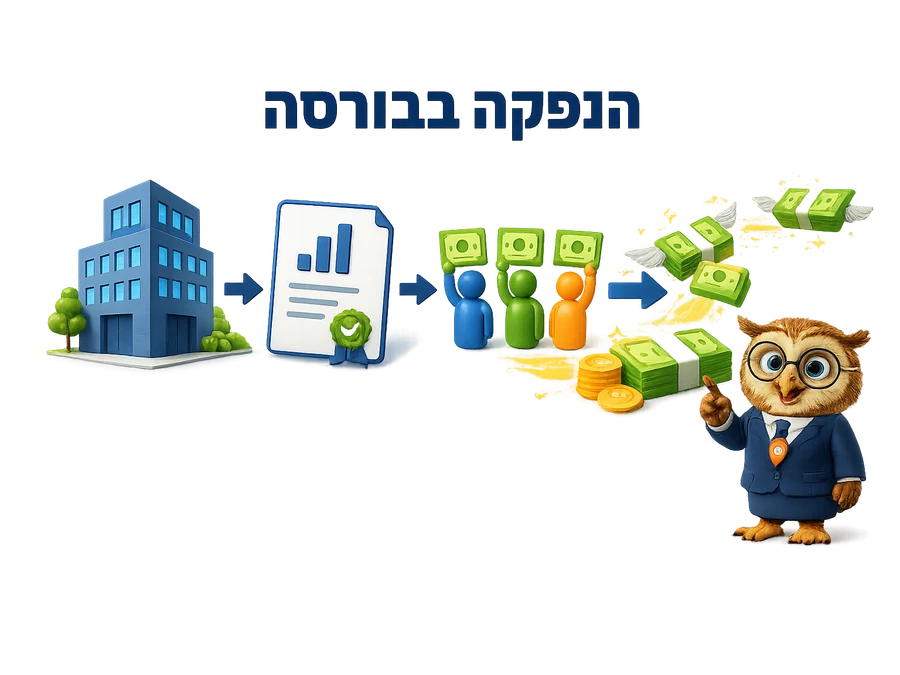
يمكن للشركة المدرجة جمع الأموال بعدة طرق: الحصول على قرض، أو إصدار سندات، أو إصدار أسهم جديدة.
الشركة التي تريد النمو أو التوسع أو تطوير منتجات جديدة تحتاج إلى عنصر أساسي: المال. أحياناً يأتي كقرض من البنك، وأحياناً من مستثمرين خاصين، كصناديق رأس المال الجريء أو المستثمرين الملائكيين، وأحياناً من الجمهور عبر البورصة.