جارٍ البحث…
العربية
العربيةעבריתEnglish
العربية
العربيةעבריתEnglish
عند التقاعد، تتحول المدخرات التي راكمتموها إلى مخصّص شهري، وستؤثر اختياراتكم في مستوى معيشتكم وفي الأمان المالي لعائلتكم. لا يوجد مسار واحد يناسب الجميع، لذلك من المهم فحص جميع مصادر الدخل والمدخرات والاحتياجات قبل اتخاذ قرار يصعب تغييره. جمعنا لكم 5 أدلة تساعدكم على الاستعداد للتقاعد بصورة سليمة.
الدليل الكامل للتقاعد وتلقي المال: كيف تتخذون القرارات الصحيحة؟
هذا المقال مخصص أساسًا لمن يدير محفظته الاستثمارية بنفسه، مثلًا عبر حساب تداول مستقل لدى بنك أو شركة استثمار، ويشتري بنفسه صناديق متداولة (ETFs)، أو صناديق تتبع، أو أسهمًا أو سندات.
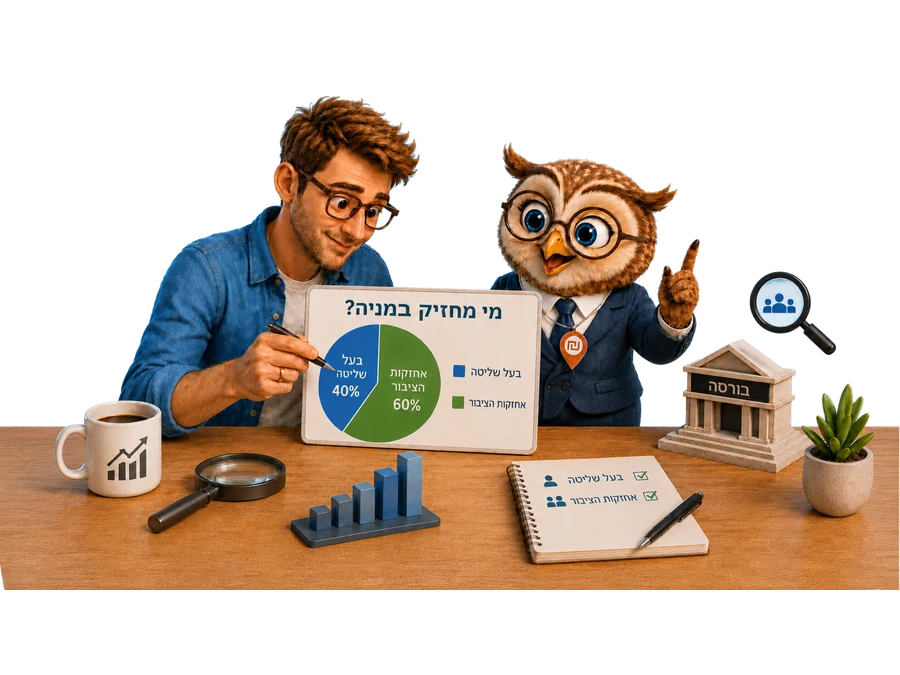
عندما نقول إن سهمًا «متداول في البورصة»، يسهل الاعتقاد بأن جميع أسهم الشركة تتحرك بحرية في السوق وأن أي شخص يستطيع الشراء أو البيع في أي وقت. لكن الواقع مختلف تمامًا.
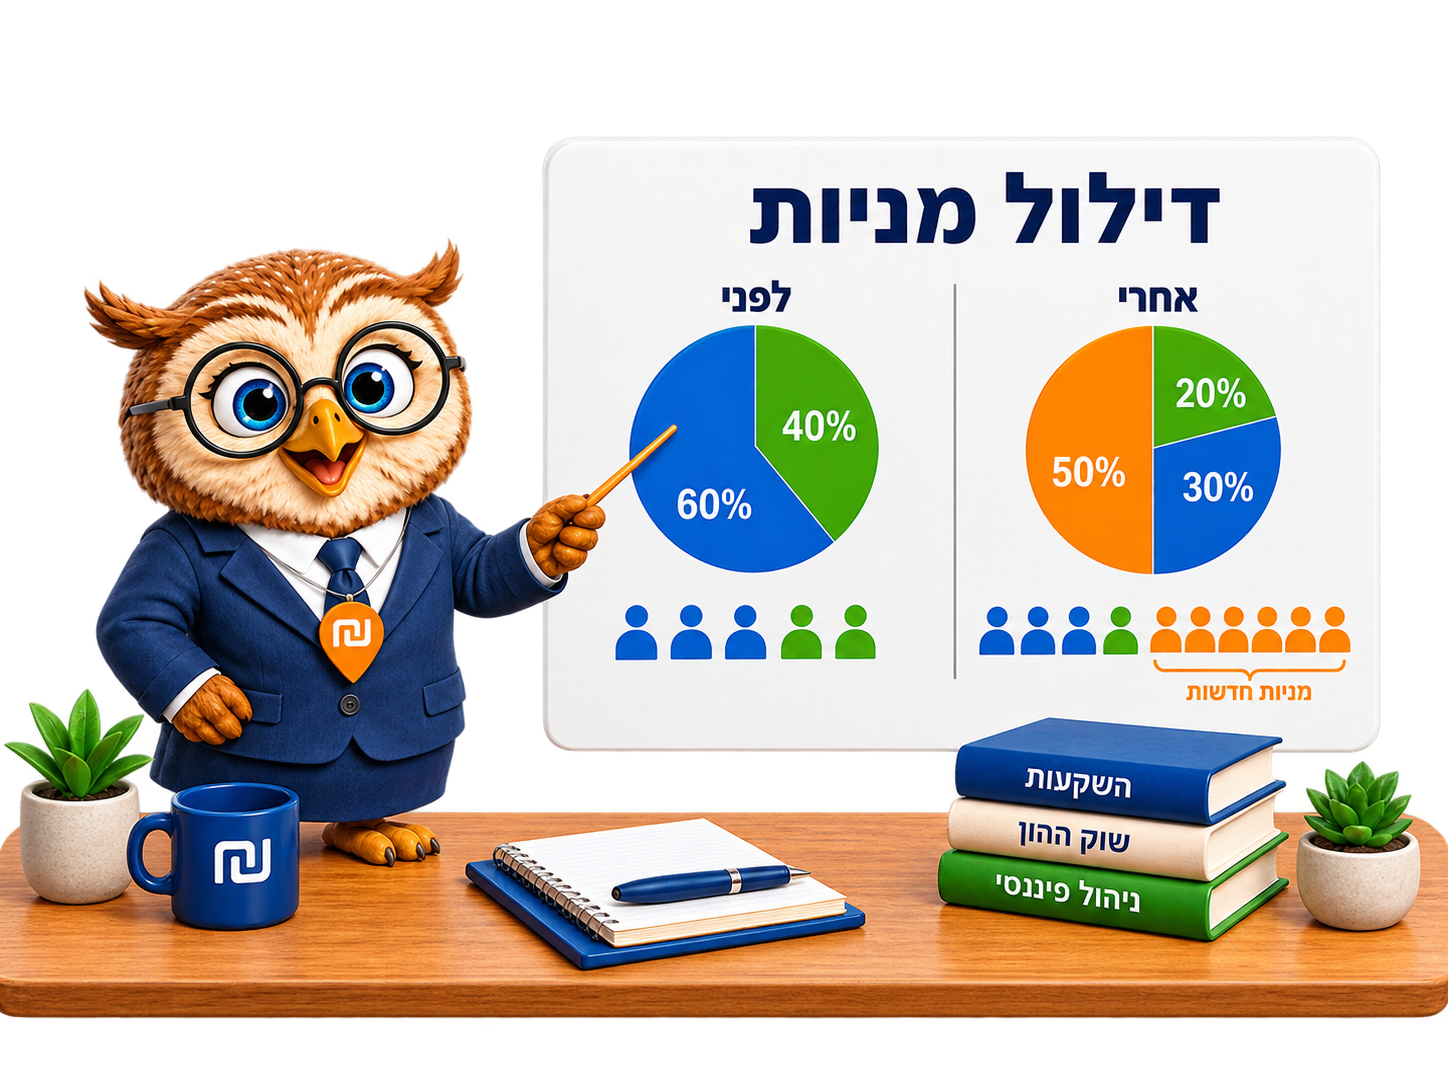
يمكن للشركة المدرجة جمع الأموال بعدة طرق: الحصول على قرض، أو إصدار سندات، أو إصدار أسهم جديدة.
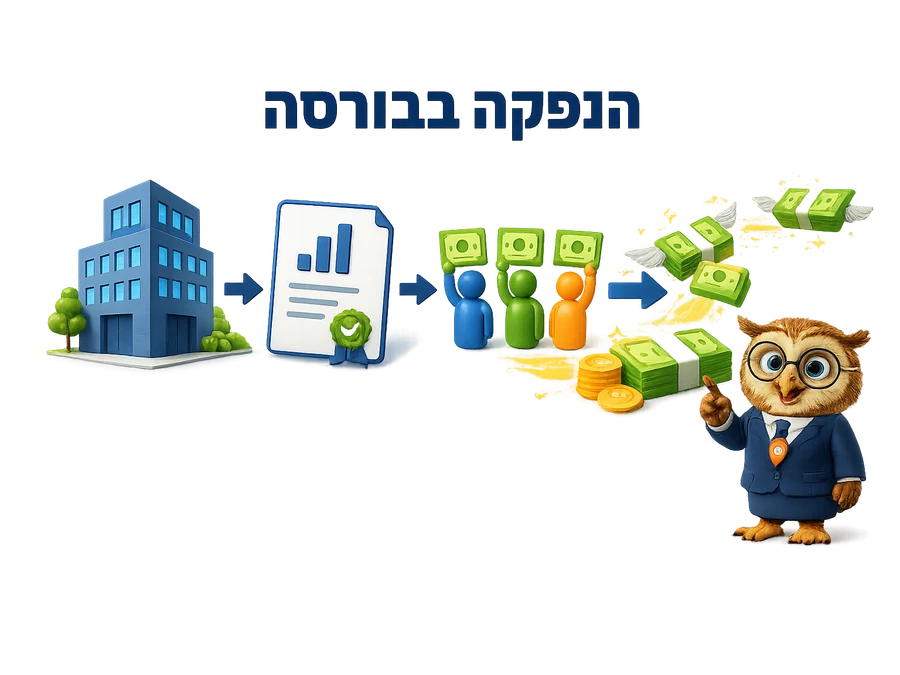
الشركة التي تريد النمو أو التوسع أو تطوير منتجات جديدة تحتاج إلى عنصر أساسي: المال. أحياناً يأتي كقرض من البنك، وأحياناً من مستثمرين خاصين، كصناديق رأس المال الجريء أو المستثمرين الملائكيين، وأحياناً من الجمهور عبر البورصة.