جارٍ البحث…
العربية
العربيةעבריתEnglish
العربية
العربيةעבריתEnglish
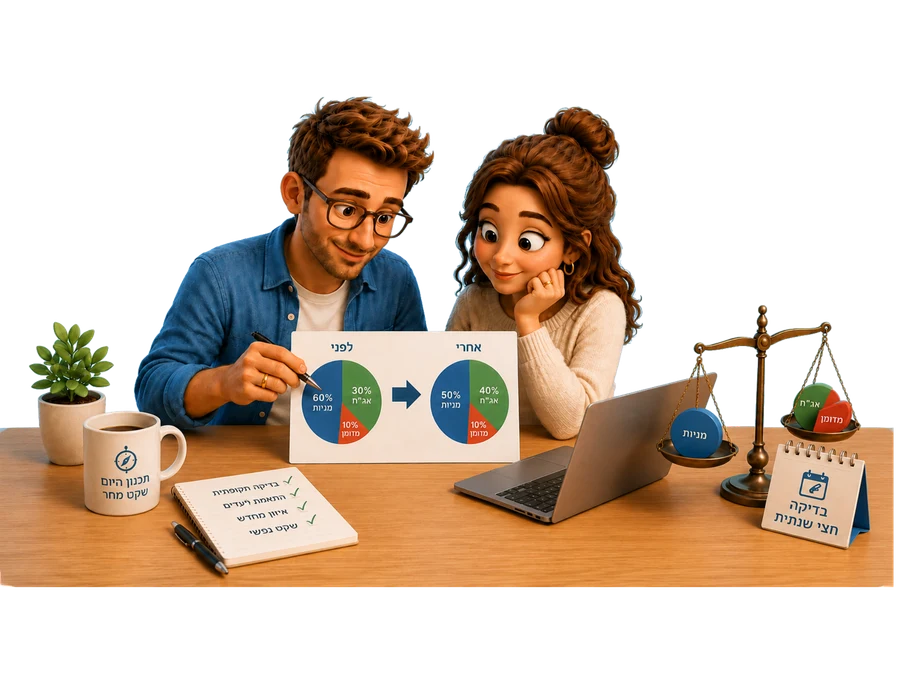
يناسب الادخار المحافظ الأموال المخصّصة للمدى القصير أو المتوسط، عندما يكون الهدف إبقاءها متاحة ومستقرة مع تقليل المخاطر. وبدلًا من ترك الأموال في الحساب الجاري، حيث تتآكل قيمتها بسبب التضخم، يمكن اختيار مسارات تحقق عائدًا معينًا وتوفر مستوى مرتفعًا نسبيًا من اليقين. في هذا الفصل، سنتعرّف إلى أبرز الخيارات المحافظة ومزايا كل منها وعيوبها.
وديعة بنكية: الطريقة المعروفة والبسيطة «لتجميد» المال في البنك
صندوق استثمار مشترك محافظ وعالي السيولة قصير الأجل، بديل لوديعة بنكية
قرض للدولة يوفر ادخارًا بمستوى أمان مرتفع
مقارنة بين 3 خيارات رئيسية للادخار المحافظ
هذا المقال مخصص أساسًا لمن يدير محفظته الاستثمارية بنفسه، مثلًا عبر حساب تداول مستقل لدى بنك أو شركة استثمار، ويشتري بنفسه صناديق متداولة (ETFs)، أو صناديق تتبع، أو أسهمًا أو سندات.
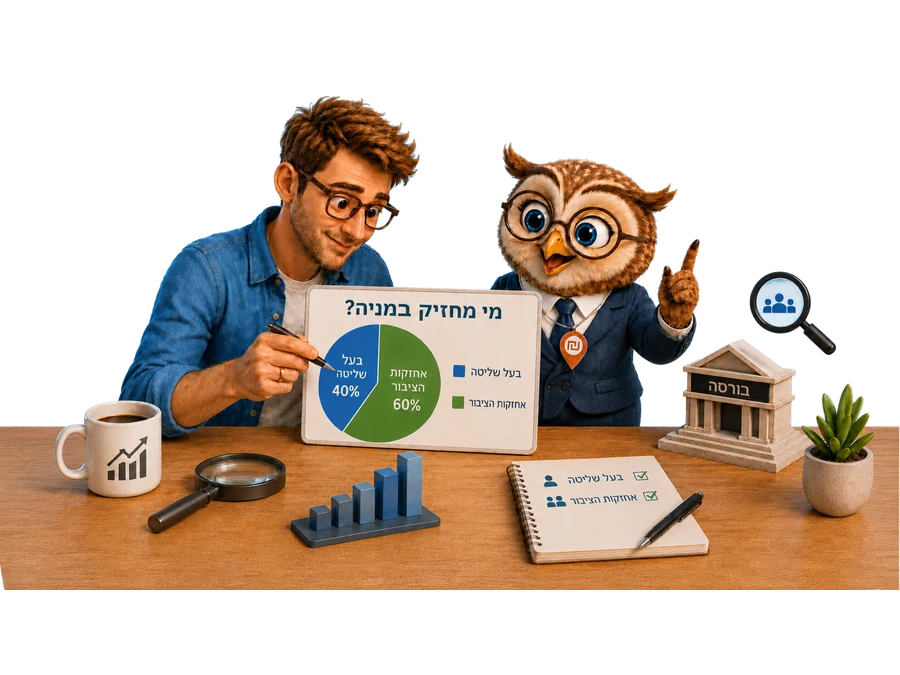
عندما نقول إن سهمًا «متداول في البورصة»، يسهل الاعتقاد بأن جميع أسهم الشركة تتحرك بحرية في السوق وأن أي شخص يستطيع الشراء أو البيع في أي وقت. لكن الواقع مختلف تمامًا.
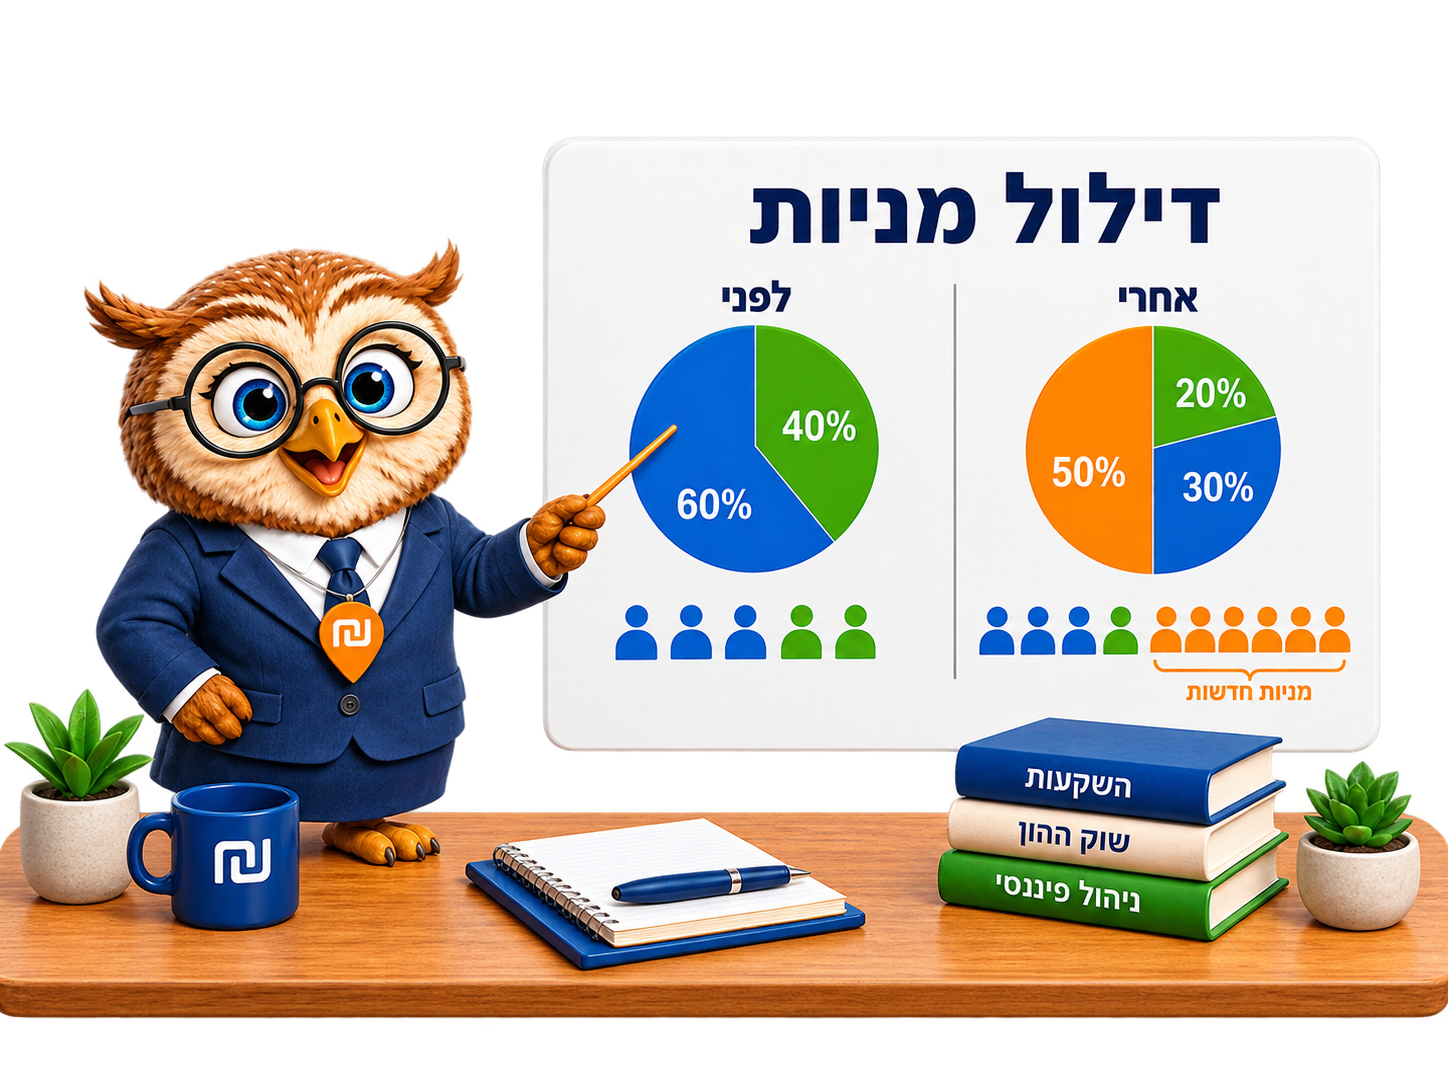
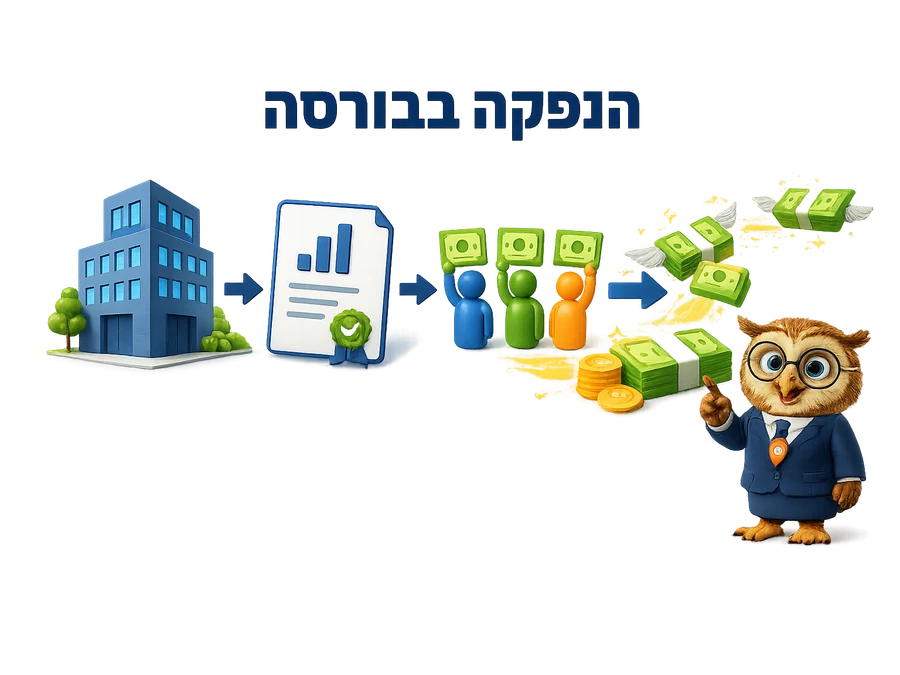
يمكن للشركة المدرجة جمع الأموال بعدة طرق: الحصول على قرض، أو إصدار سندات، أو إصدار أسهم جديدة.
الشركة التي تريد النمو أو التوسع أو تطوير منتجات جديدة تحتاج إلى عنصر أساسي: المال. أحياناً يأتي كقرض من البنك، وأحياناً من مستثمرين خاصين، كصناديق رأس المال الجريء أو المستثمرين الملائكيين، وأحياناً من الجمهور عبر البورصة.