Поиск…
Русский
РусскийעבריתEnglishالعربية
Русский
РусскийעבריתEnglishالعربية
Инвестиционные продукты и инструменты управления деньгами позволяют инвестировать на средний или длительный срок с учетом подходящего вам уровня риска, вовлеченности и контроля. В этой главе мы познакомимся с различными возможностями, рассмотрим различия в затратах, налогообложении, гибкости и способах управления, а также уделим внимание особым аспектам, актуальным для граждан США, живущих в Израиле.
Ликвидные инвестиции под профессиональным управлением с возможными налоговыми льготами.
Гибкий инвестиционный продукт под управлением страховой компании с выбором инвестиционных стратегий.
Личный инвестиционный портфель под управлением профессионального инвестиционного менеджера.
Инвестиционный счёт, на котором вы самостоятельно выбираете инвестиции и управляете ими.
Сравнение комиссий за управление, налогообложения, гибкости и степени контроля для каждого продукта.
Граждане США, живущие в Израиле: сбережения, инвестиции и налогообложение
Все руководстваЭта статья прежде всего для тех, кто самостоятельно управляет своим инвестиционным портфелем — например, через самостоятельный торговый счёт в банке или инвестиционном доме и сам покупает биржевые фонды (ETFs), индексные фонды, акции или облигации.
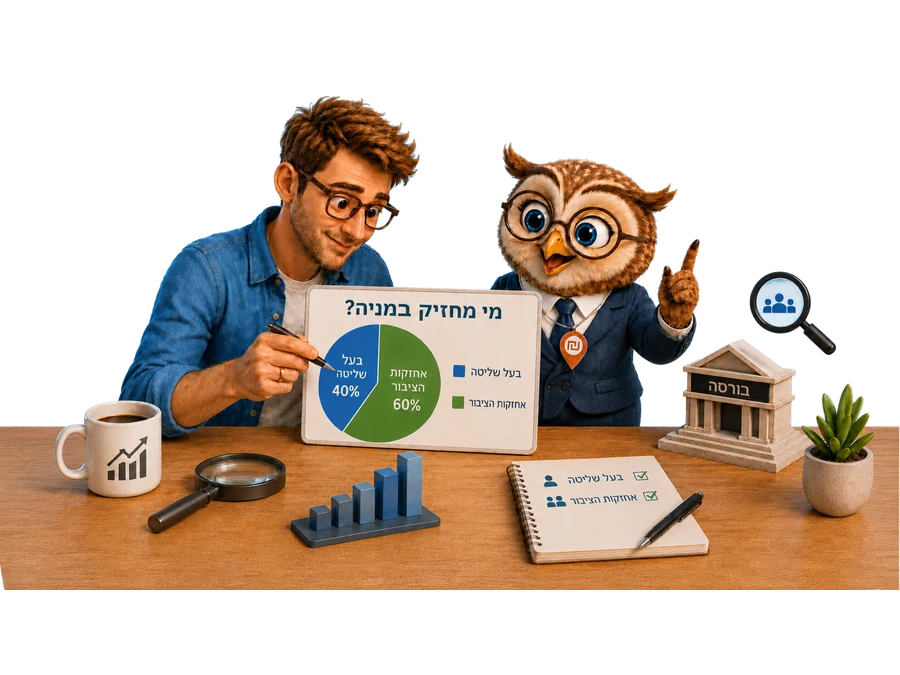
Когда мы говорим, что акция «торгуется на бирже», легко представить, будто все акции компании свободно обращаются на рынке и любой может купить или продать их в любой момент. На практике всё совсем не так.
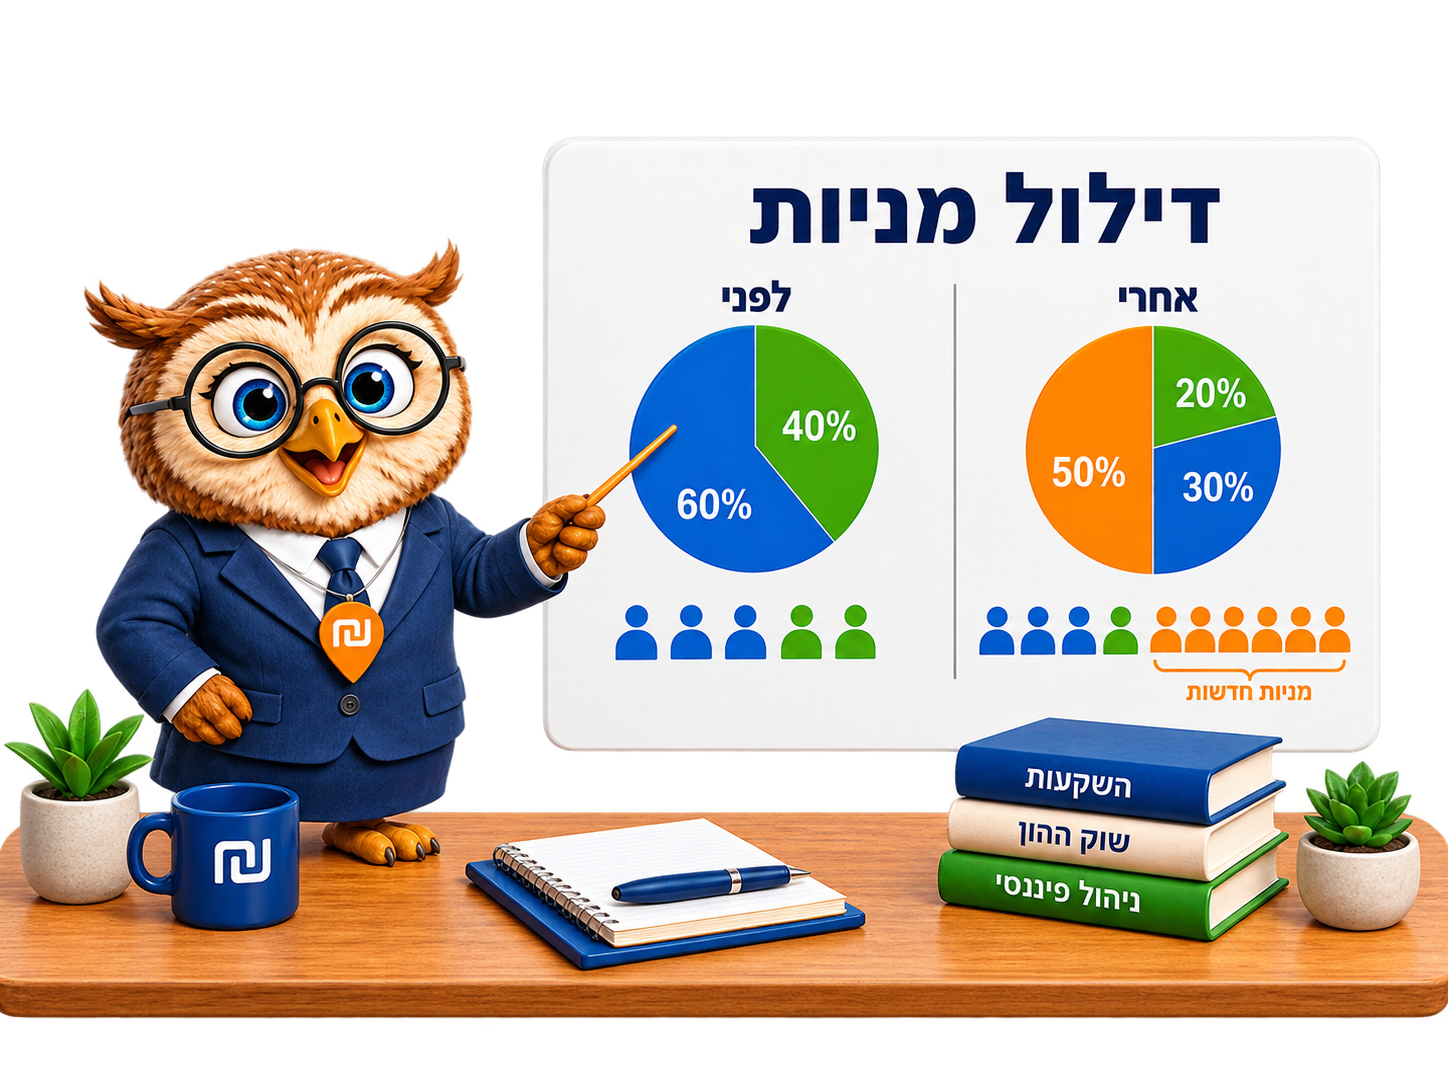
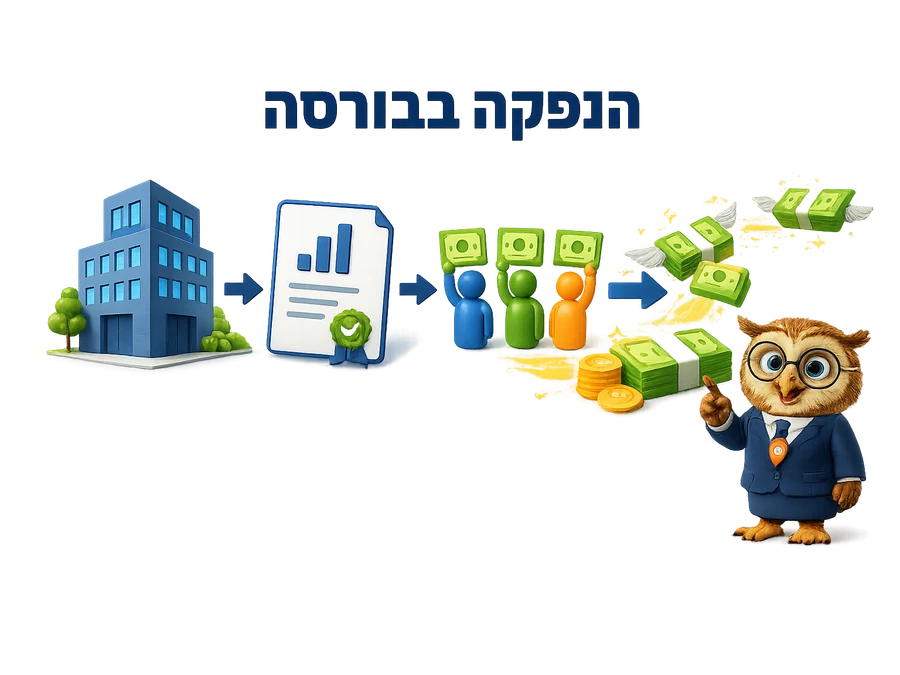
Публичная компания может привлечь деньги несколькими способами. Она может взять кредит, выпустить облигации или выпустить новые акции.
Компании, которая хочет расти, расширяться или разрабатывать новые продукты, прежде всего нужны деньги. Иногда они приходят в виде банковского кредита, иногда — от частных инвесторов (венчурных фондов или бизнес-ангелов), а иногда — от широкой публики через биржу.