Поиск…
Русский
РусскийעבריתEnglishالعربية
Русский
РусскийעבריתEnglishالعربية
Как обеспечить свое финансовое будущее? Пенсия — это не просто «деньги к 67 годам». Это финансовая безопасность для вас и вашей семьи на протяжении десятилетий. В этой главе мы разберем пугающие термины, поймем, куда ежемесячно направляются деньги и как небольшие решения, которые вы примете сегодня, — при выборе инвестиционного трека или размера комиссии за управление — могут принести сотни тысяч шекелей к моменту выхода на пенсию.
Узнайте, кто управляет пенсионными накоплениями и как они формируются и инвестируются.
Разберём различия между пенсионными продуктами и узнаем, сколько обязаны вносить работник и работодатель.
Советы по управлению пенсией с начала работы и настройке страхового покрытия.
Познакомимся с пенсионной клиринговой системой, найдём забытые средства и проверим, правильно ли управляют вашими накоплениями.
Узнаем о преимуществах Керен иштальмут и о том, как максимально использовать её налоговые льготы.
Выход на пенсию — 5 ценных руководств для золотого возраста
Все руководстваЭта статья прежде всего для тех, кто самостоятельно управляет своим инвестиционным портфелем — например, через самостоятельный торговый счёт в банке или инвестиционном доме и сам покупает биржевые фонды (ETFs), индексные фонды, акции или облигации.
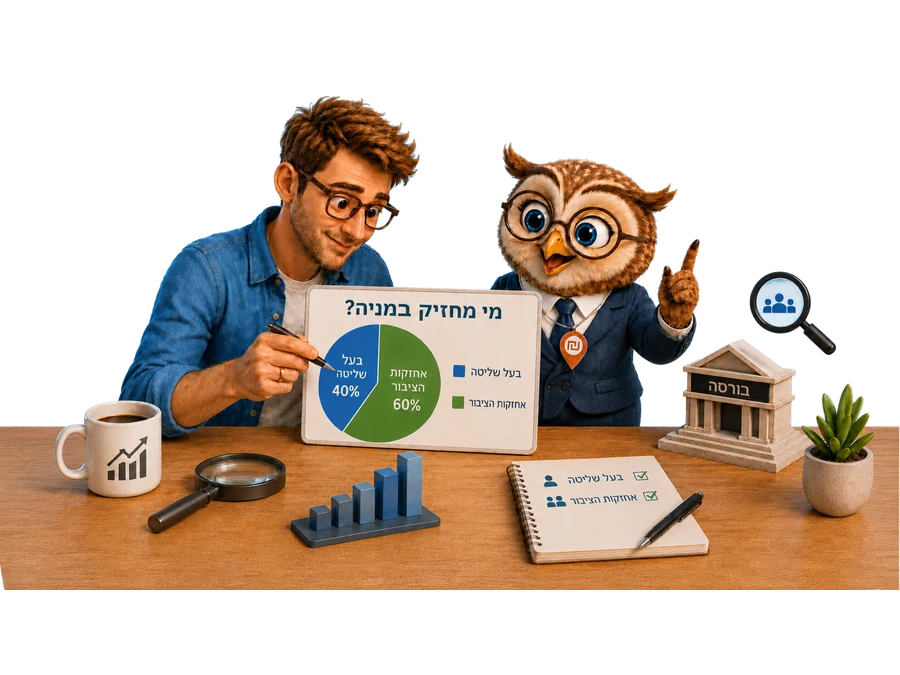
Когда мы говорим, что акция «торгуется на бирже», легко представить, будто все акции компании свободно обращаются на рынке и любой может купить или продать их в любой момент. На практике всё совсем не так.
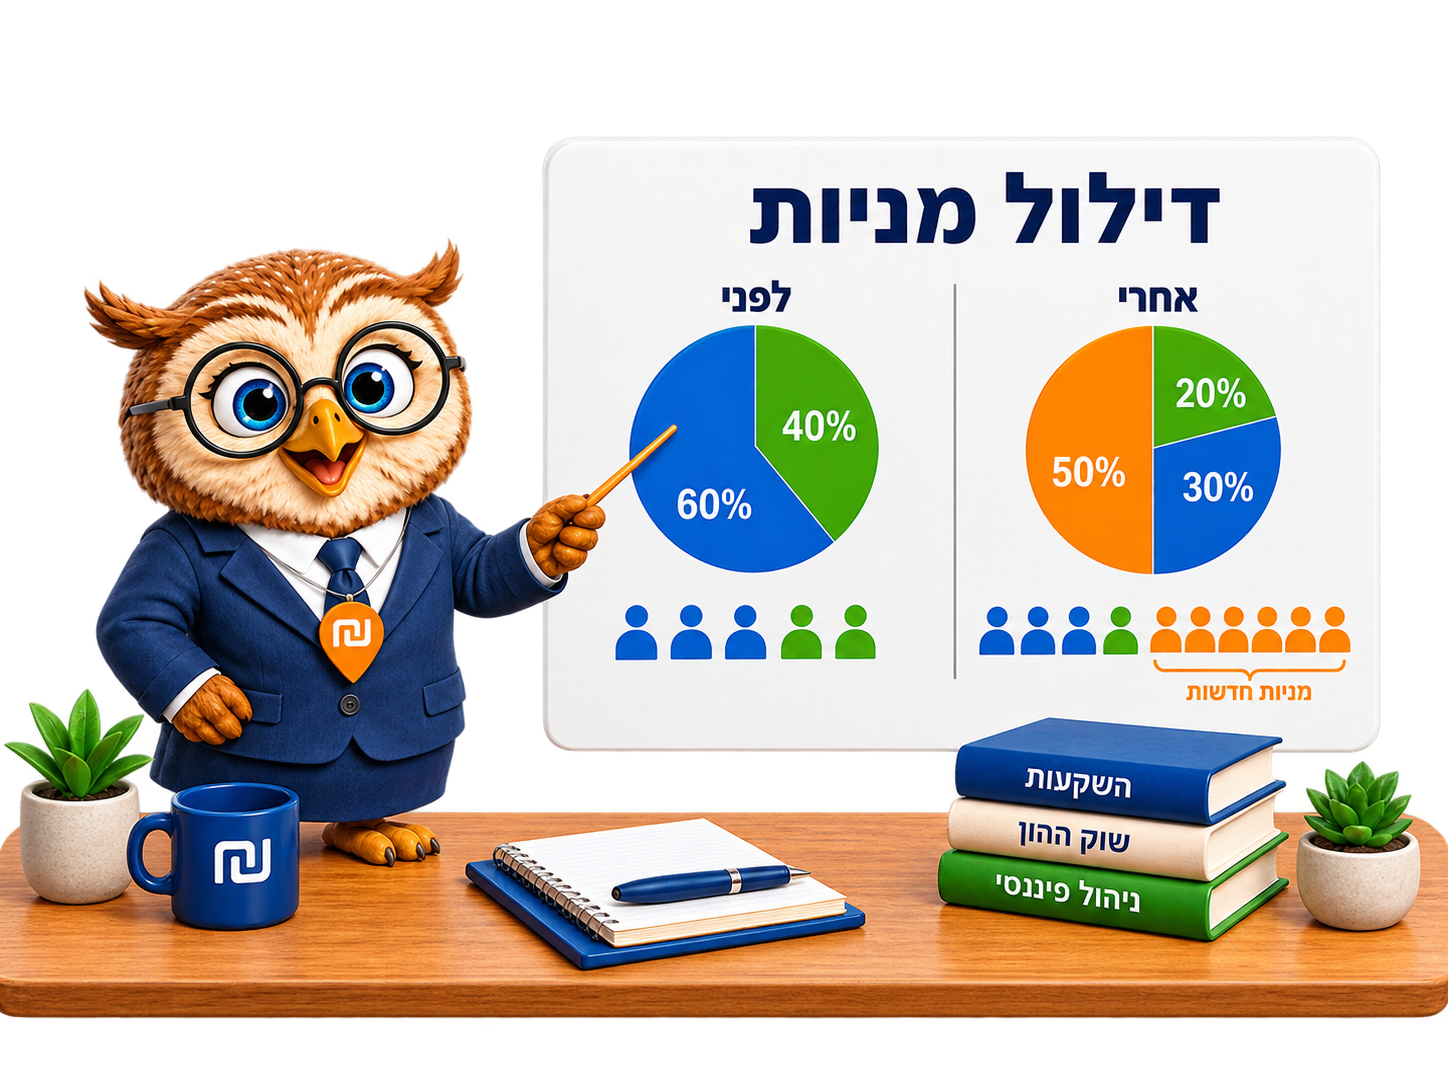
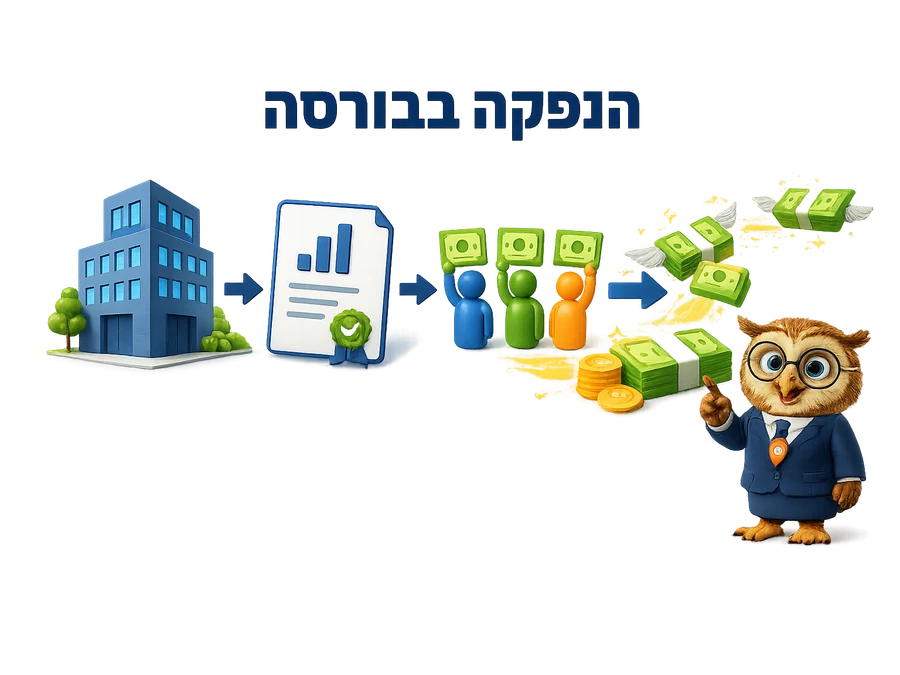
Публичная компания может привлечь деньги несколькими способами. Она может взять кредит, выпустить облигации или выпустить новые акции.
Компании, которая хочет расти, расширяться или разрабатывать новые продукты, прежде всего нужны деньги. Иногда они приходят в виде банковского кредита, иногда — от частных инвесторов (венчурных фондов или бизнес-ангелов), а иногда — от широкой публики через биржу.