Поиск…
Русский
РусскийעבריתEnglishالعربية
Русский
РусскийעבריתEnglishالعربية
Заем — это финансовый инструмент, позволяющий покрыть нехватку средств, профинансировать крупные цели и получить сегодня деньги, которые будут возвращены в будущем. Кредитор предоставляет сумму и взимает за нее проценты, а заемщик обязуется вернуть основную сумму и проценты в течение заранее установленного срока, как правило ежемесячными платежами. Грамотное использование займа может помочь двигаться вперед, но до принятия обязательств важно понимать его полную стоимость и оценить свою способность погасить долг.
Основы кредита: основной долг, проценты, способы погашения и виды процентных ставок.
Овердрафт, кредит и возобновляемый кредит: о повседневных долгах, которые важно знать.
Небанковские кредиты, P2P и займы под залог Керен иштальмут (קרן השתלמות), Купат гемель (קופת גמל) и пенсионных накоплений.
Как определяется кредитный рейтинг и как использовать его, чтобы снизить процентную ставку.
Эта статья прежде всего для тех, кто самостоятельно управляет своим инвестиционным портфелем — например, через самостоятельный торговый счёт в банке или инвестиционном доме и сам покупает биржевые фонды (ETFs), индексные фонды, акции или облигации.
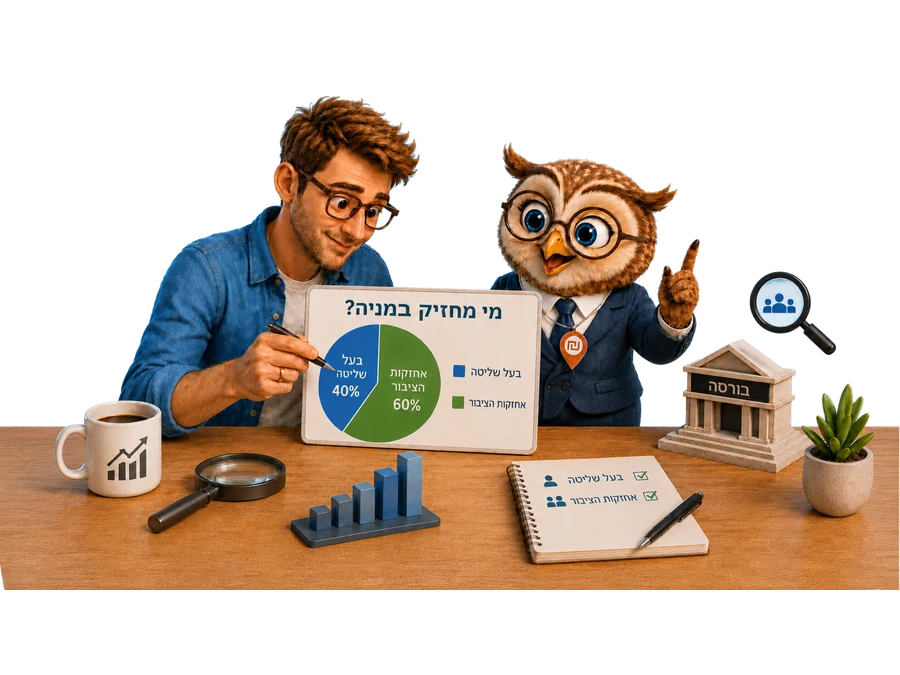
Когда мы говорим, что акция «торгуется на бирже», легко представить, будто все акции компании свободно обращаются на рынке и любой может купить или продать их в любой момент. На практике всё совсем не так.
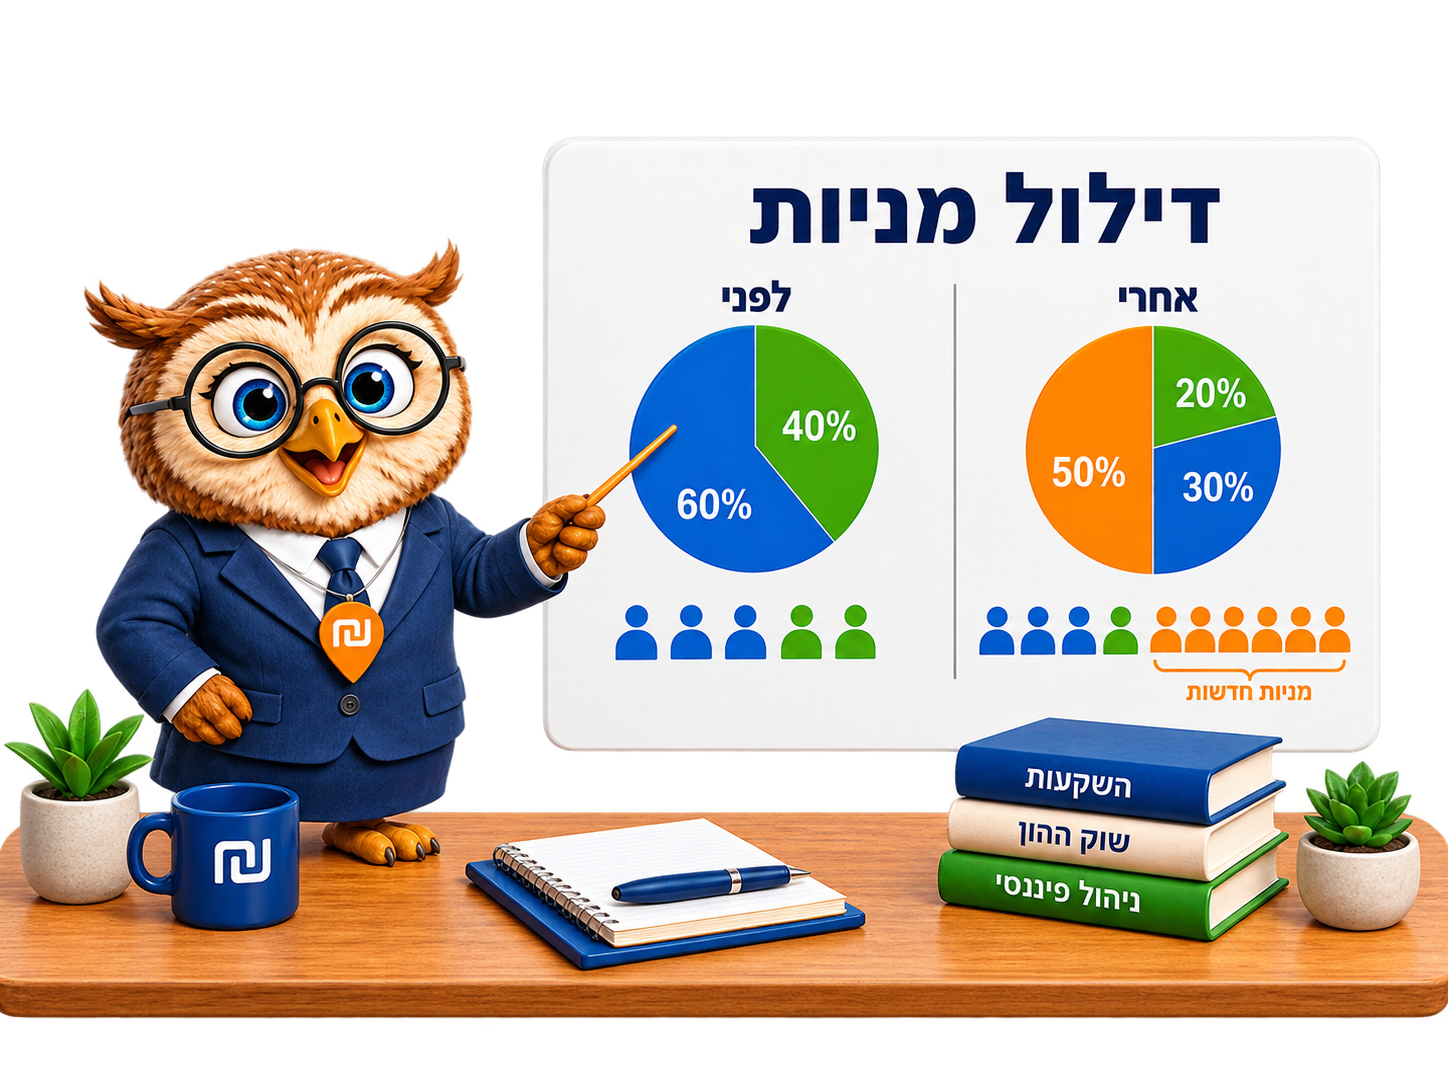
Публичная компания может привлечь деньги несколькими способами. Она может взять кредит, выпустить облигации или выпустить новые акции.
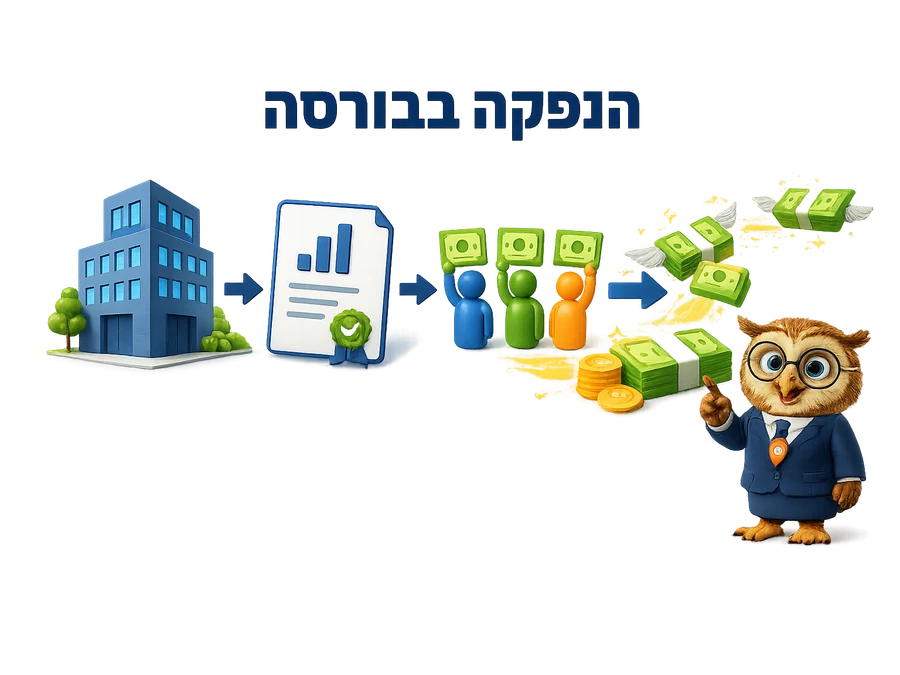
Компании, которая хочет расти, расширяться или разрабатывать новые продукты, прежде всего нужны деньги. Иногда они приходят в виде банковского кредита, иногда — от частных инвесторов (венчурных фондов или бизнес-ангелов), а иногда — от широкой публики через биржу.