በመፈለግ ላይ…
አማርኛ
አማርኛעבריתEnglishالعربية
አማርኛ
አማርኛעבריתEnglishالعربية
የኢኮኖሚ የወደፊት ሕይወትዎን እንዴት ያረጋግጣሉ? ጡረታ “ለ67 ዓመት ዕድሜ የሚሆን ገንዘብ” ብቻ አይደለም። ለእርስዎና ለቤተሰብዎ ለብዙ አሥርተ ዓመታት የሚያገለግል የኢኮኖሚ ዋስትና ነው። በዚህ ምዕራፍ አስፈሪ የሚመስሉትን ጽንሰ ሐሳቦች በቀላሉ እንገልጻለን፣ ገንዘቡ በየወሩ ወዴት እንደሚሄድ እንረዳለን፣ እንዲሁም ዛሬ የሚወስኗቸው ትናንሽ ውሳኔዎች—የኢንቨስትመንት መስመር ወይም የአስተዳደር ክፍያ ምርጫ—በጡረታ በሚወጡበት ቀን እንዴት በመቶ ሺህ ሼክል ሊያስገኙ እንደሚችሉ እንመለከታለን።
ገንዘቡን የሚያስተዳድሩትን አካላት እናውቃለን፣ እንዲሁም ለእርስዎ እንዴት እንደሚከማችና እንደሚያድግ እናስረዳለን።
በተለያዩ የጡረታ ምርቶች መካከል ያሉትን ልዩነቶች እናውቃለን፤ ሠራተኛውና አሠሪው ምን ያህል መቆጠብ እንዳለባቸውም እንረዳለን።
ከሥራ መጀመር ጀምሮ ጡረታን ለማስተዳደርና የኢንሹራንስ ሽፋንን ለማስማማት ምክሮች።
נכיר את המסלקה הפנסיונית, נאתר כספים אבודים ונבדוק שהחסכונות שלכם מנוהלים נכון.
የኬረን ሂሽታልሙት (קרן השתלמות) ጥቅሞችን እናውቃለን፣ የታክስ ጥቅሞቹንም እንዴት በከፍተኛ ደረጃ መጠቀም እንደሚቻል እንማራለን።
ጡረታ - ለአረጋውያን 5 ወርቃማ መመሪያዎች
ሁሉንም መመሪያዎች ይመልከቱይህ ጽሑፍ የራሳቸውን የኢንቨስትመንት ፖርትፎሊዮ ለሚያስተዳድሩ ሰዎች ነው፤ ለምሳሌ በባንክ ወይም በኢንቨስትመንት ቤት በግል በሚተዳደር የንግድ ሂሳብ በኩል ETFs፣ የመከታተያ ፈንዶች፣ አክሲዮኖች ወይም ቦንዶች ለሚገዙ።
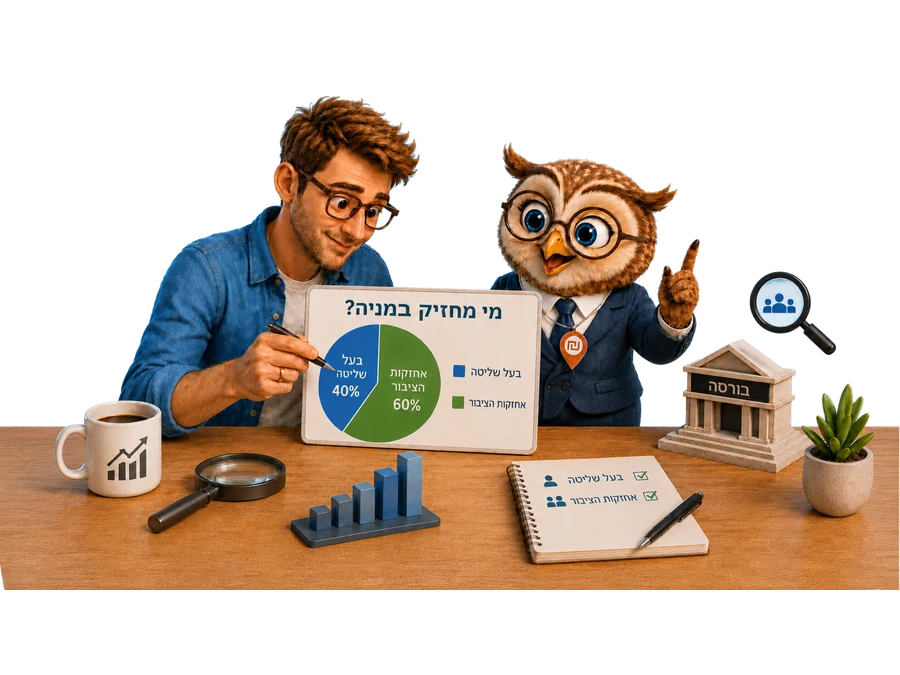
አንድ አክሲዮን “በቦርሳ ይገበያያል” ስንል፣ ሁሉም የኩባንያው አክሲዮኖች በገበያው ላይ በነፃ እንደሚዘዋወሩ እና ማንም ሰው በማንኛውም ጊዜ መግዛት ወይም መሸጥ እንደሚችል ማሰብ ቀላል ነው። በተግባር ግን፣ ይህ ፈጽሞ እንዲህ አይደለም።
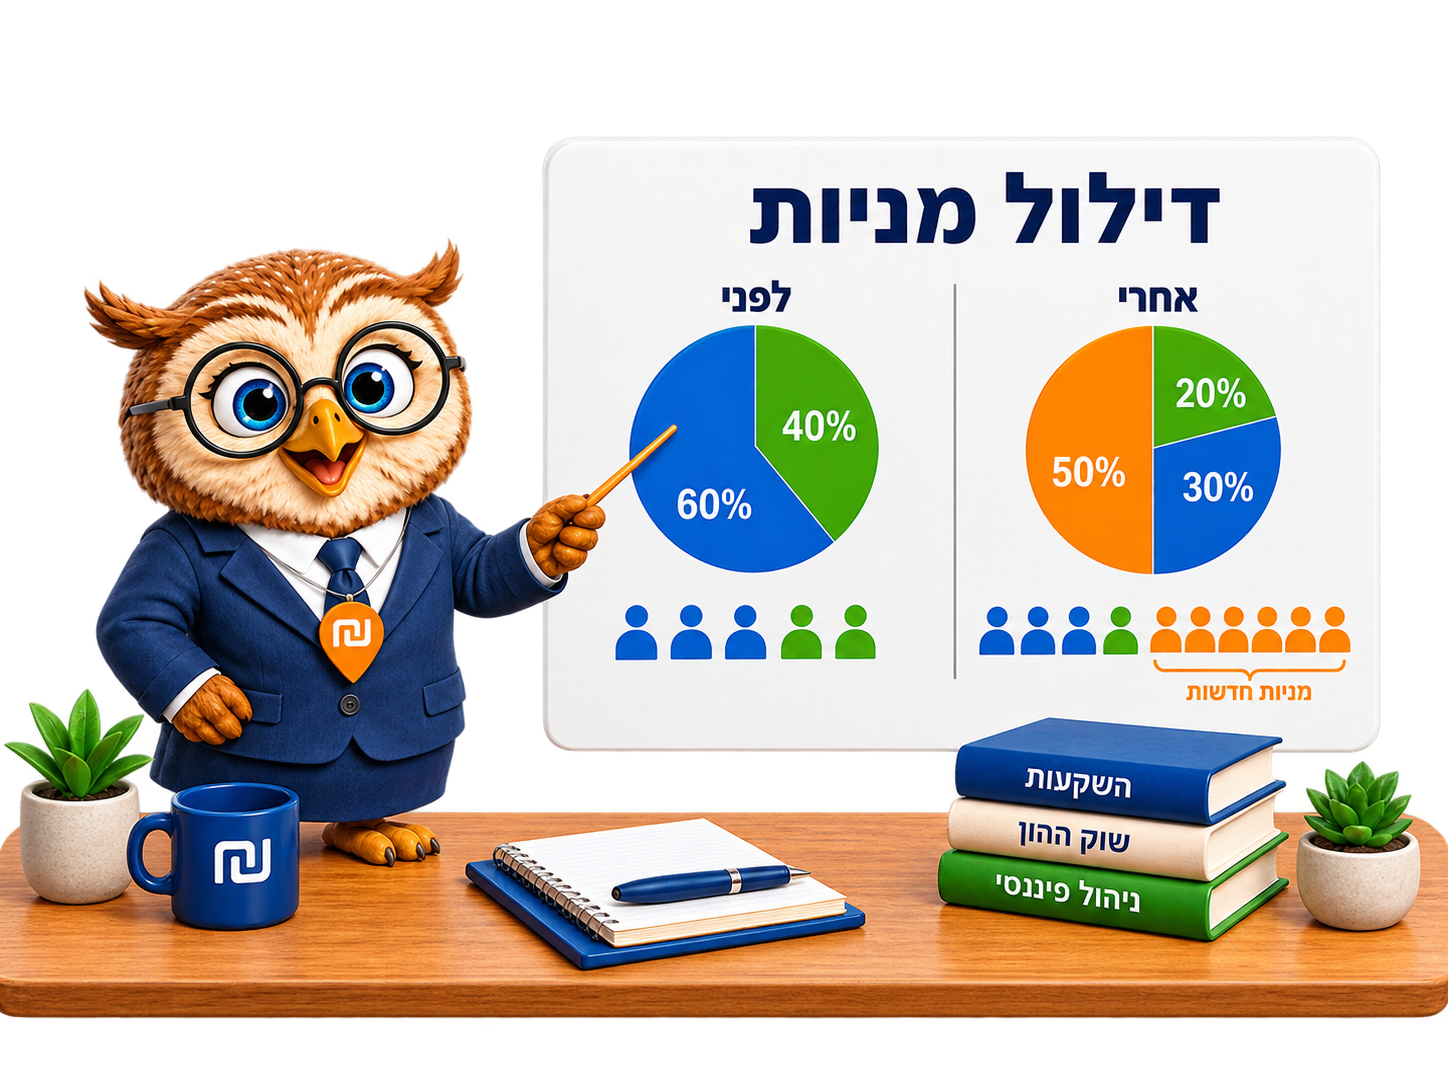
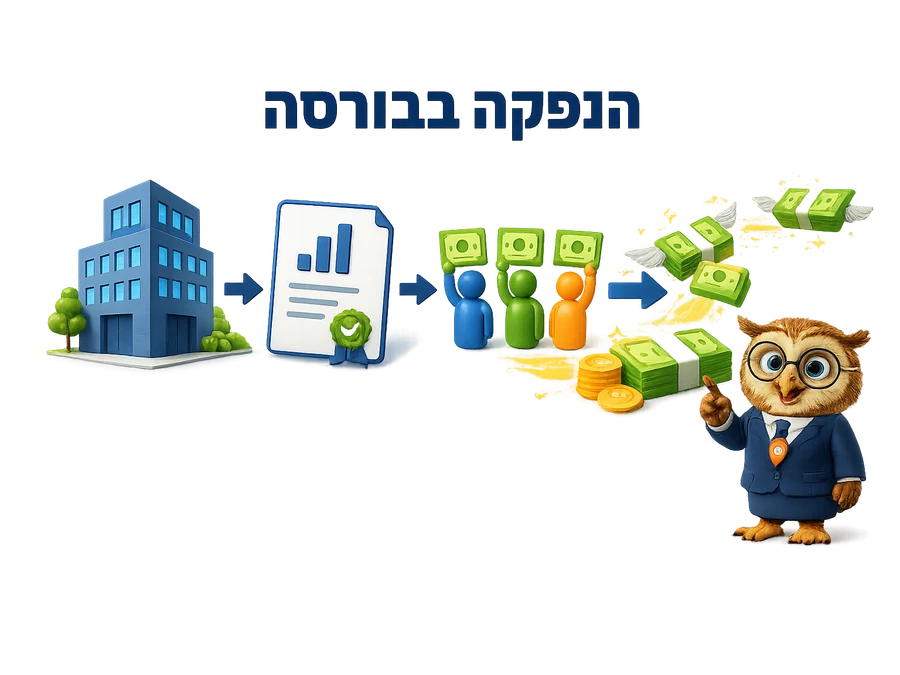
የሕዝብ ኩባንያ ገንዘብ በተለያዩ መንገዶች ማሰባሰብ ይችላል። ብድር ሊወስድ፣ ቦንዶችን ወይም አዲስ አክሲዮኖችን ሊያወጣ ይችላል።
ማደግ፣ መስፋፋት ወይም አዳዲስ ምርቶችን ማልማት የሚፈልግ ኩባንያ አንድ ዋና ነገር ያስፈልገዋል፦ ገንዘብ። አንዳንዴ ከባንክ በብድር፣ አንዳንዴ ከግል ባለሀብቶች (የቬንቸር ካፒታል ፈንዶች ወይም ኤንጀሎች)፣ አንዳንዴም በቦርሳ በኩል ከሰፊው ሕዝብ ይመጣል።