Recherche…
Français
FrançaisעבריתEnglishالعربية
Français
FrançaisעבריתEnglishالعربية
Un prêt est un outil financier qui permet de combler un écart de trésorerie, de financer des projets importants et d’obtenir aujourd’hui une somme qui sera remboursée à l’avenir. Le prêteur met la somme à disposition et perçoit des intérêts, tandis que l’emprunteur s’engage à rembourser le capital et les intérêts sur une période déterminée à l’avance, généralement par mensualités. Bien utilisé, un prêt peut vous aider à avancer, mais il est important d’en comprendre le coût total et d’évaluer votre capacité de remboursement avant de vous engager.
Les fondamentaux du prêt : capital, intérêts, méthodes de remboursement et types de taux.
Découvert, crédit et crédit renouvelable : les dettes du quotidien qu’il faut connaître.
Prêts non bancaires, P2P et prêts garantis par un Keren Hishtalmut (קרן השתלמות) ou une Pension.
Comment est-elle établie et comment l’utiliser pour réduire le taux d’intérêt.
Cet article s’adresse aux investisseurs qui gèrent seuls leur portefeuille et achètent des ETF, des fonds indiciels, des actions ou des obligations via un compte de trading autonome.
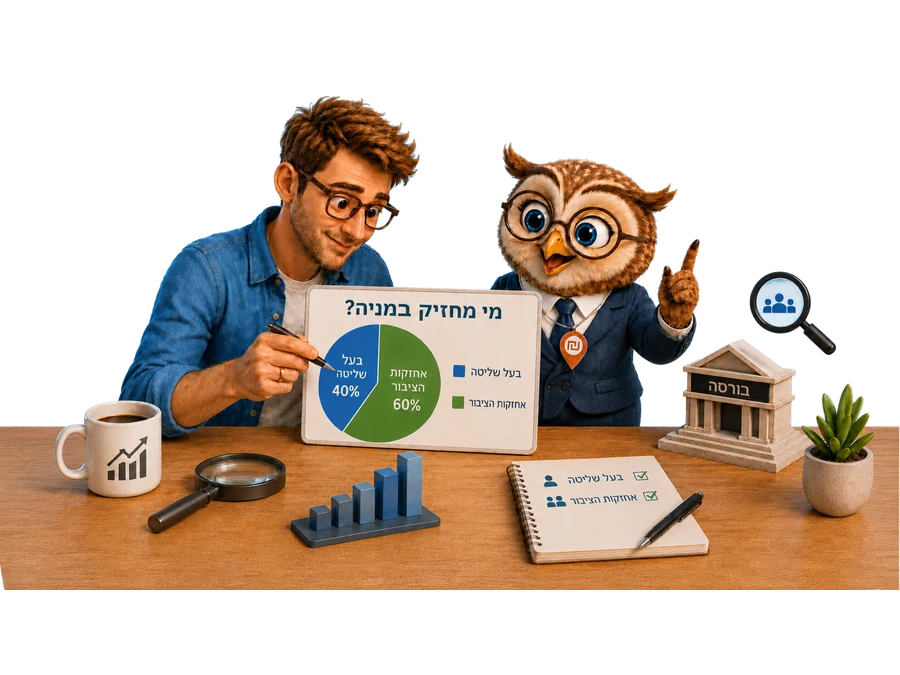
Quand nous disons qu’une action est « cotée en bourse », il est facile de penser que toutes les actions de l’entreprise circulent librement sur le marché et que chacun peut acheter ou vendre à tout moment. En réalité, ce n’est pas du tout le cas.
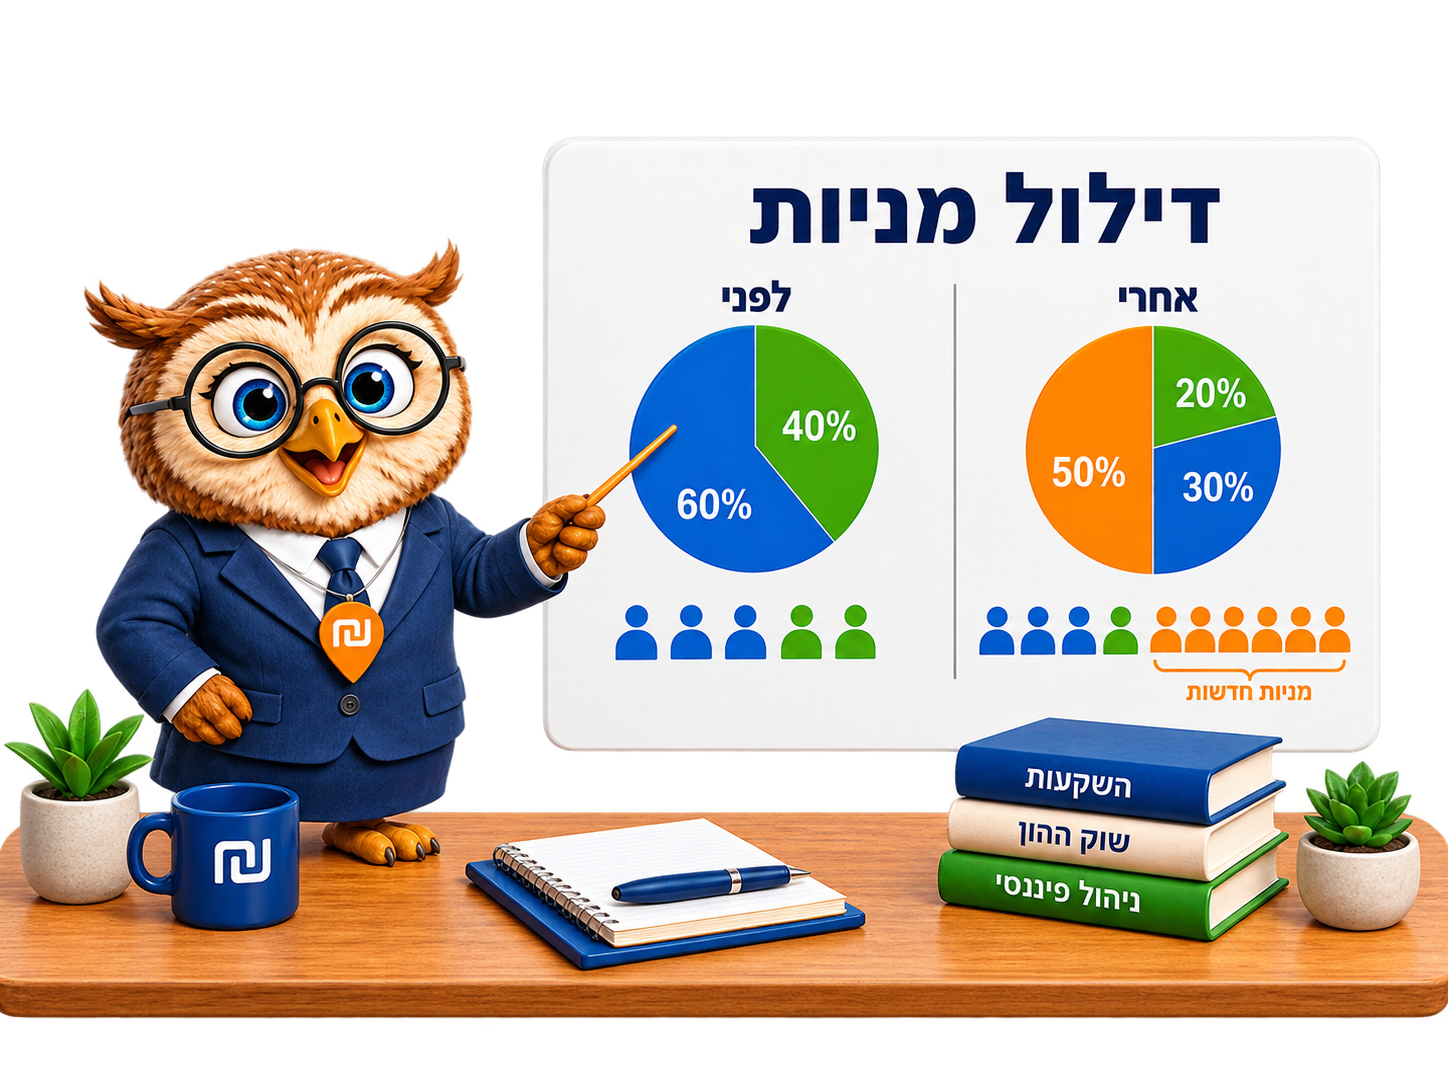
Une société cotée peut lever des fonds de plusieurs façons : contracter un prêt, émettre des obligations ou émettre de nouvelles actions.
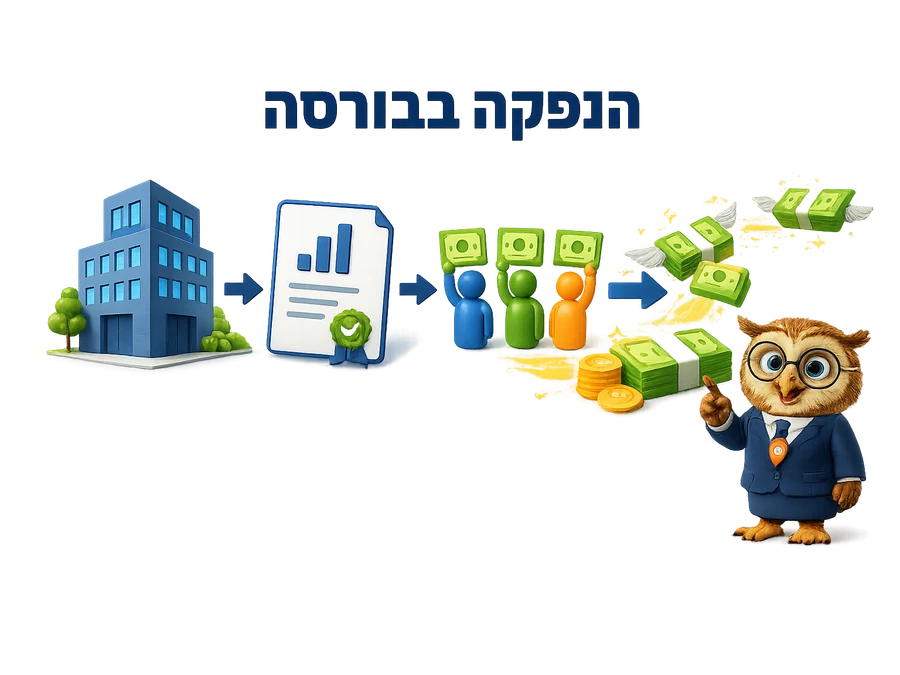
Une société qui veut croître, s’étendre ou développer de nouveaux produits a besoin d’une chose essentielle : de l’argent. Il peut venir d’un prêt bancaire, d’investisseurs privés (fonds de capital-risque ou investisseurs providentiels) ou du grand public par l’intermédiaire de la Bourse.