Recherche…
Français
FrançaisעבריתEnglishالعربية
Français
FrançaisעבריתEnglishالعربية
Comment assurer votre avenir financier ? La retraite, ce n’est pas seulement « de l’argent pour vos 67 ans ». C’est votre sécurité financière et celle de votre famille pendant des décennies. Dans ce chapitre, nous démystifierons les notions qui peuvent sembler intimidantes, comprendrons où va l’argent chaque mois et verrons comment de petites décisions prises aujourd’hui — dans le choix du support d’investissement ou des frais de gestion — peuvent représenter des centaines de milliers de shekels au moment du départ à la retraite.
Découvrez les organismes qui gèrent votre argent et comprenez comment il est accumulé et investi pour vous.
Découvrez les différences entre les produits de retraite et combien le salarié et l’employeur doivent cotiser.
Conseils pour gérer votre retraite dès le début de votre carrière et adapter vos couvertures d’assurance.
Découvrez la plateforme de centralisation des données de retraite, retrouvez l’argent oublié et vérifiez que votre épargne est bien gérée.
Découvrez les avantages du Keren Hishtalmut (קרן השתלמות) et apprenez à maximiser ses avantages fiscaux.
Retraite — 5 guides essentiels pour l’âge d’or
Voir tous les guidesCet article s’adresse aux investisseurs qui gèrent seuls leur portefeuille et achètent des ETF, des fonds indiciels, des actions ou des obligations via un compte de trading autonome.
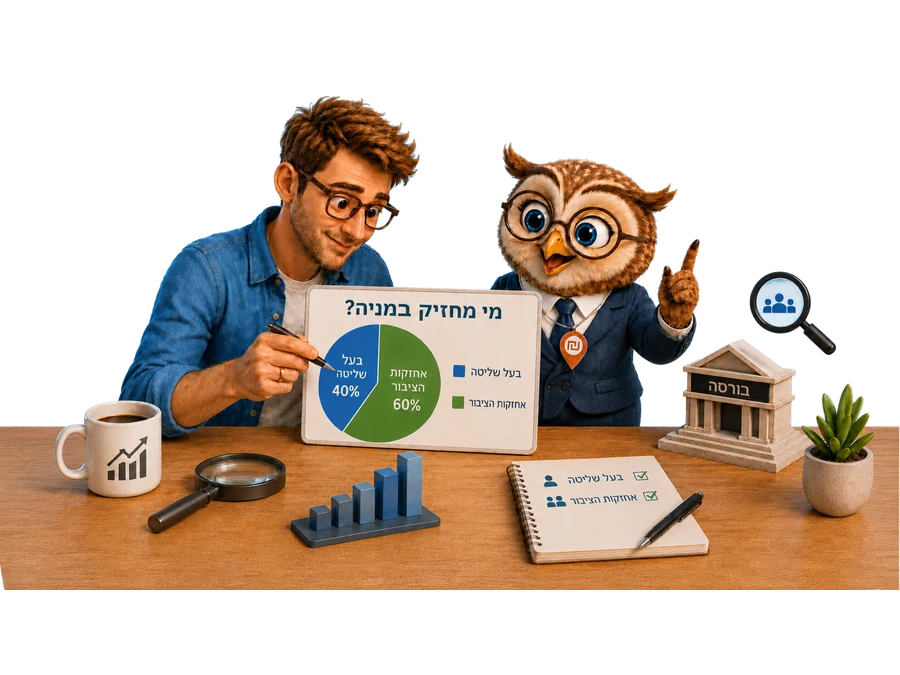
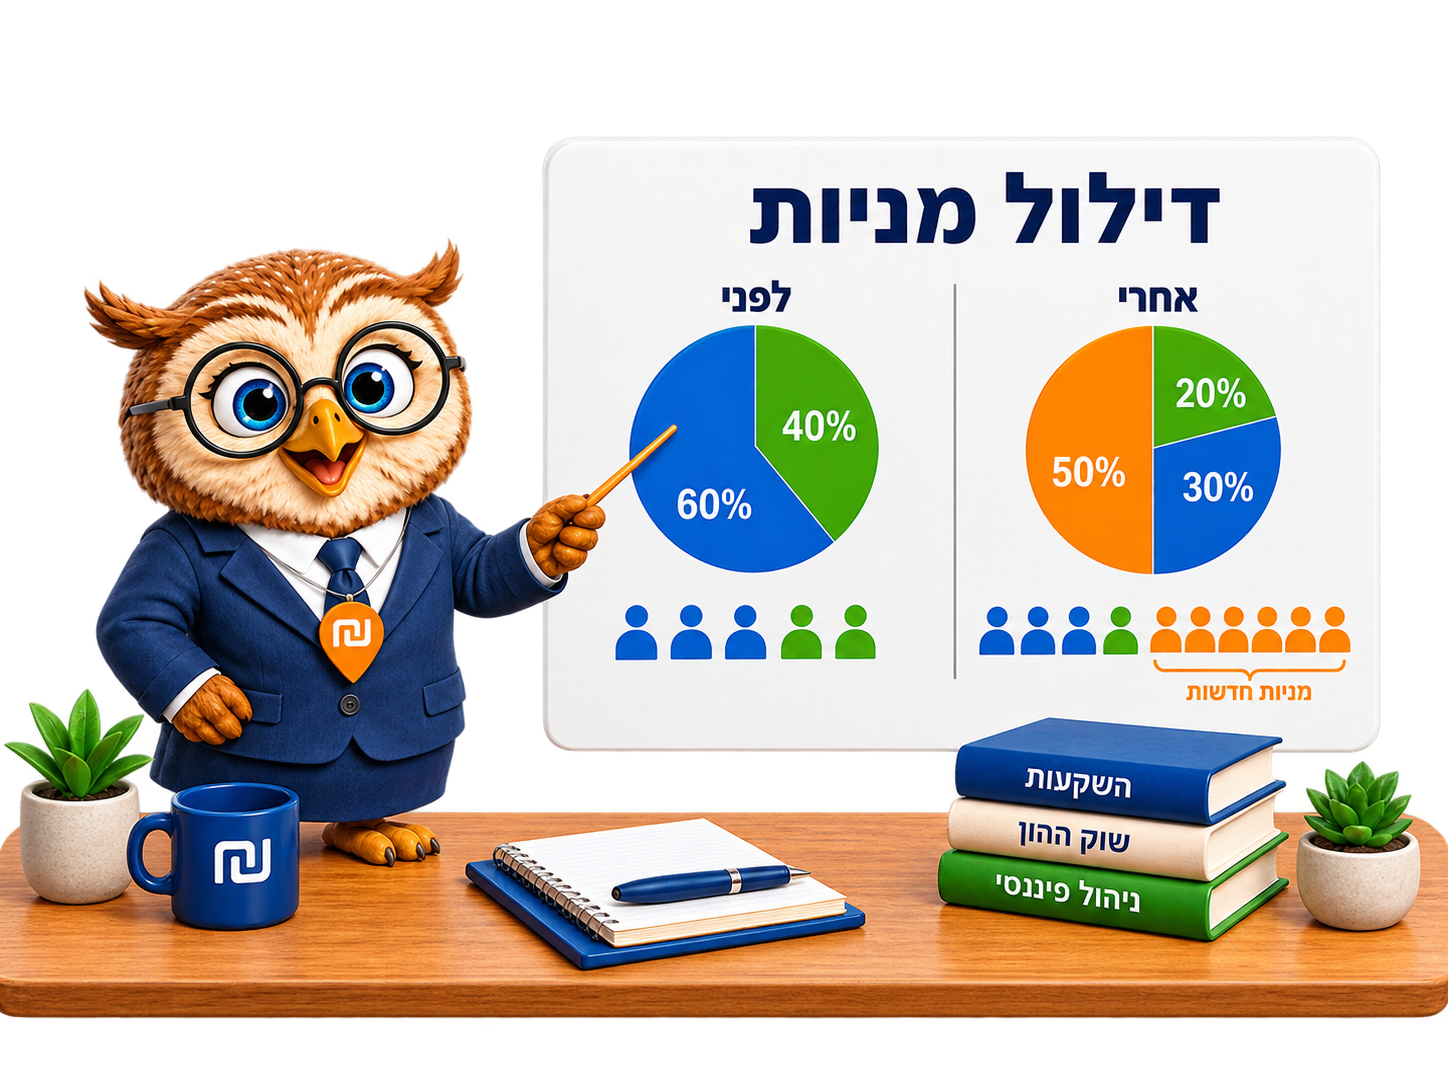
Quand nous disons qu’une action est « cotée en bourse », il est facile de penser que toutes les actions de l’entreprise circulent librement sur le marché et que chacun peut acheter ou vendre à tout moment. En réalité, ce n’est pas du tout le cas.
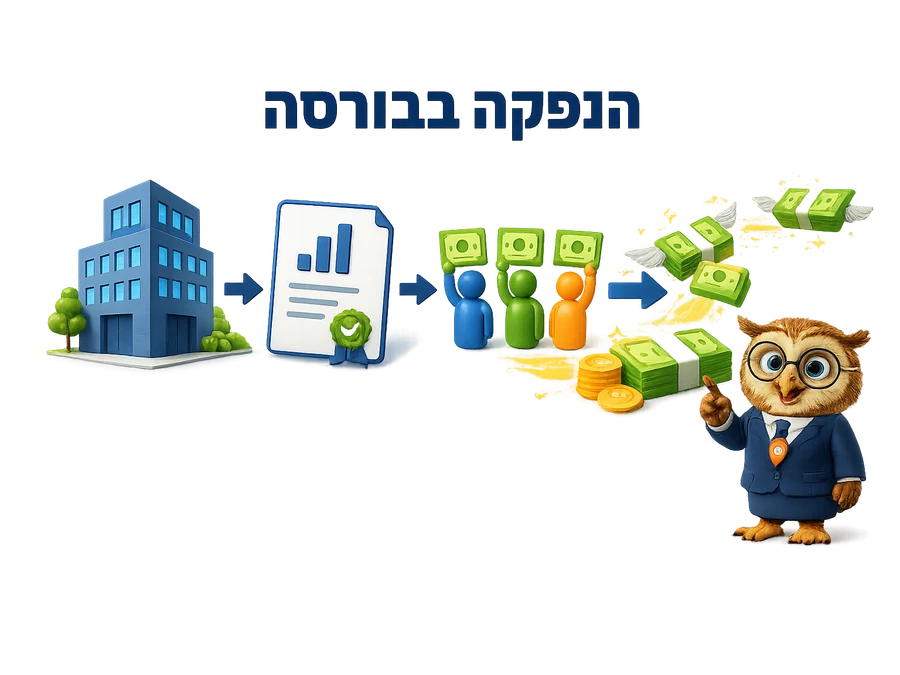
Une société cotée peut lever des fonds de plusieurs façons : contracter un prêt, émettre des obligations ou émettre de nouvelles actions.
Une société qui veut croître, s’étendre ou développer de nouveaux produits a besoin d’une chose essentielle : de l’argent. Il peut venir d’un prêt bancaire, d’investisseurs privés (fonds de capital-risque ou investisseurs providentiels) ou du grand public par l’intermédiaire de la Bourse.