Recherche…
Français
FrançaisעבריתEnglishالعربية
Français
FrançaisעבריתEnglishالعربية
Les produits d’investissement et de gestion de l’argent permettent d’investir à moyen ou long terme selon le niveau de risque, d’implication et de contrôle qui vous convient. Dans ce chapitre, nous découvrirons les différentes possibilités, examinerons leurs différences en matière de coûts, de fiscalité, de souplesse et de mode de gestion, et aborderons également les considérations propres aux citoyens américains vivant en Israël.
Un investissement liquide géré professionnellement, avec des avantages fiscaux possibles
Un placement flexible géré par des compagnies d’assurance, avec plusieurs supports
Un portefeuille d’investissement personnel géré pour vous par un gestionnaire d’investissement professionnel
Un compte d’investissement dans lequel vous choisissez et gérez vous-même vos placements
Comparaison des frais de gestion, de la fiscalité, de la flexibilité et du niveau de contrôle de chaque produit
Citoyens américains vivant en Israël : épargne, investissements et fiscalité
Voir tous les guidesCet article s’adresse aux investisseurs qui gèrent seuls leur portefeuille et achètent des ETF, des fonds indiciels, des actions ou des obligations via un compte de trading autonome.
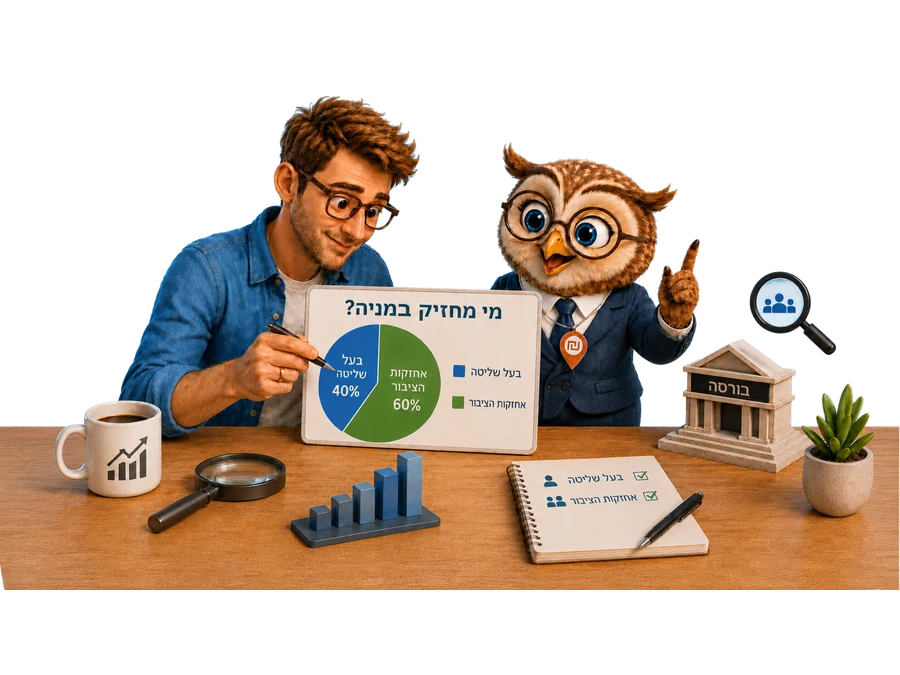
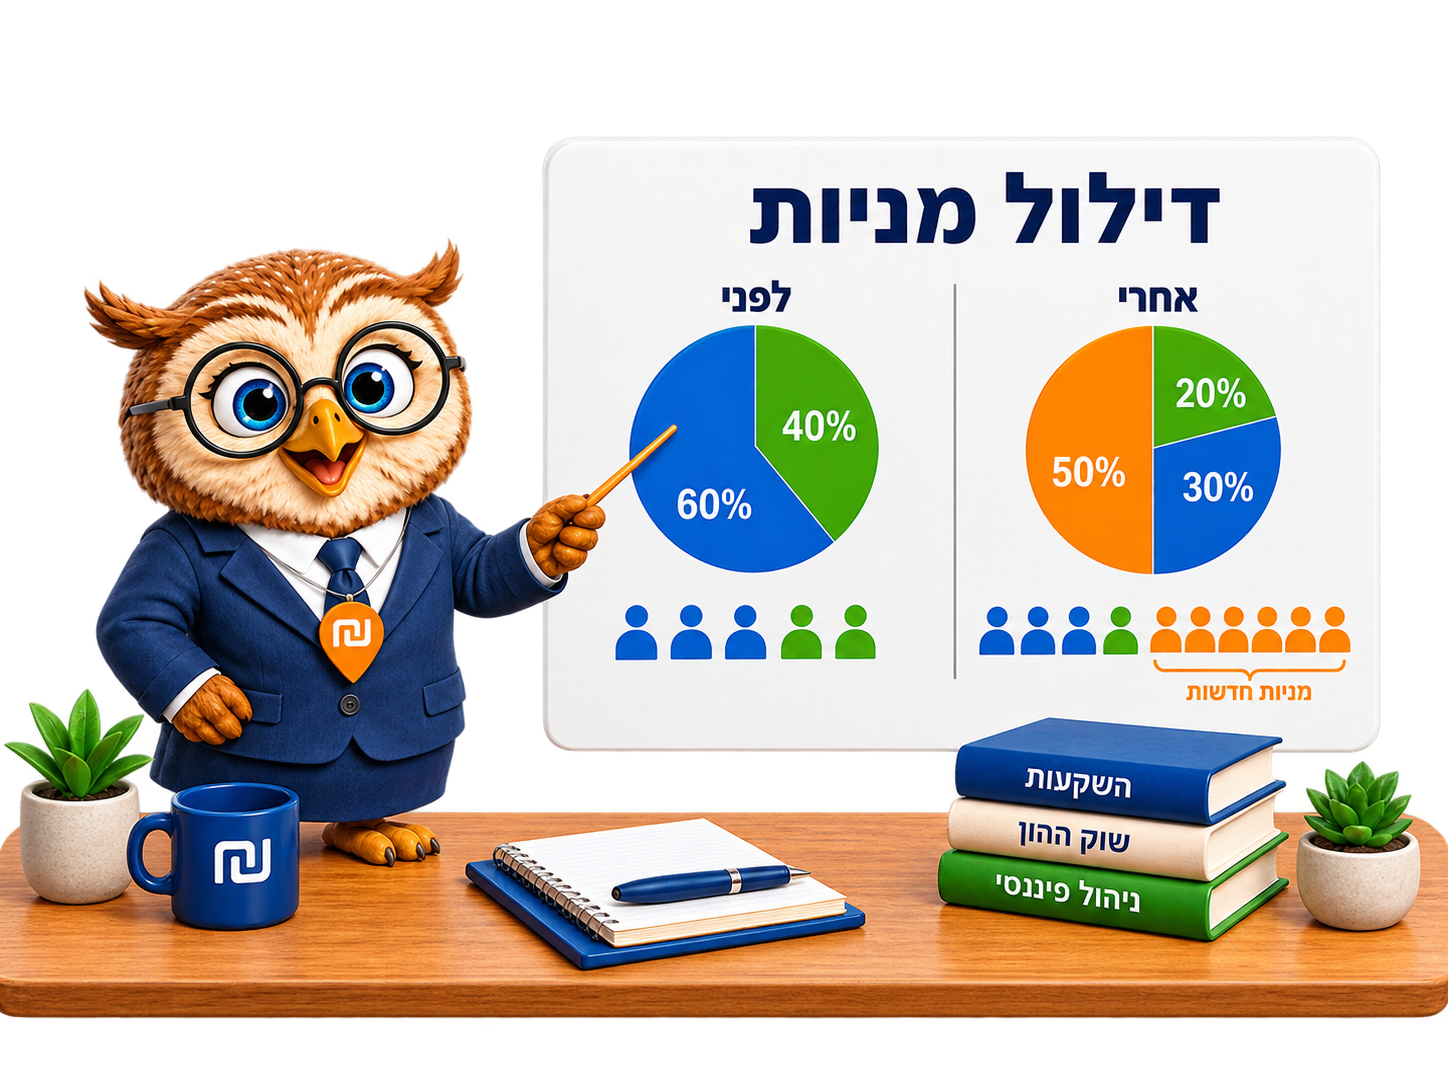
Quand nous disons qu’une action est « cotée en bourse », il est facile de penser que toutes les actions de l’entreprise circulent librement sur le marché et que chacun peut acheter ou vendre à tout moment. En réalité, ce n’est pas du tout le cas.
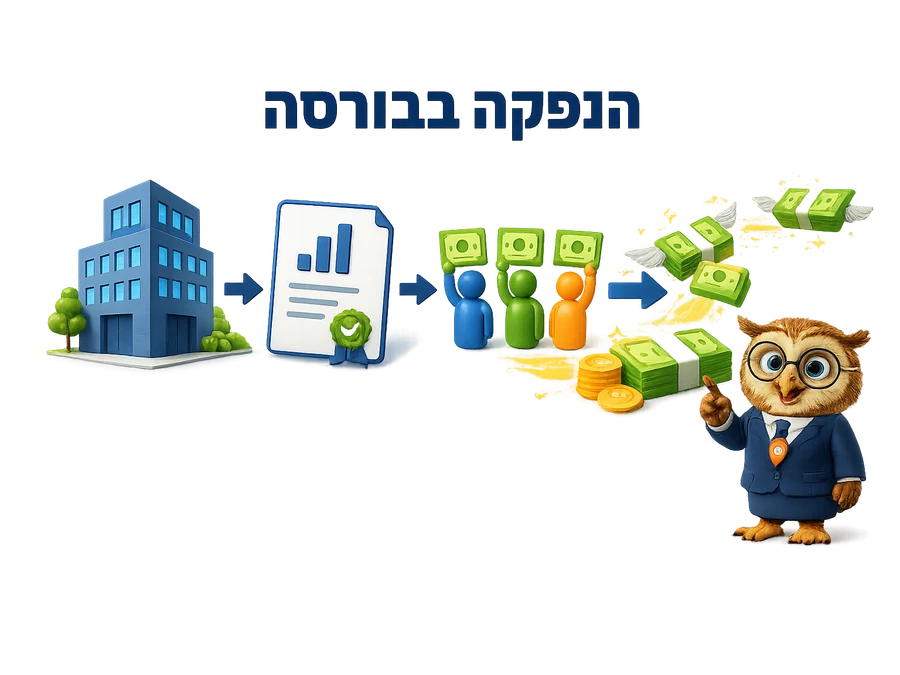
Une société cotée peut lever des fonds de plusieurs façons : contracter un prêt, émettre des obligations ou émettre de nouvelles actions.
Une société qui veut croître, s’étendre ou développer de nouveaux produits a besoin d’une chose essentielle : de l’argent. Il peut venir d’un prêt bancaire, d’investisseurs privés (fonds de capital-risque ou investisseurs providentiels) ou du grand public par l’intermédiaire de la Bourse.